|
| 商品編號: | DCD6785 | |
| 商品名稱: | 有錢人都在做的100件事:小改變累積大財富 出版公司:時報文化 作者:尼格爾.康貝朗(Nigel Cumberland) 類型:商業-投資理財 PDF電子書 繁體中文版 | | | 語系版本: | PDF電子書 繁體中文版 | |
| 運行平台: | PDF電子書,沒有任何平台限制,終身使用 | |
| 更新日期: | 2025-09-01 | |
| 光碟片數: | 1片CD光碟 | |
| 銷售價格: | $100元 | |
| 熱門標籤: | 小改變累積大財富
時報文化
商業
投資理財
Nigel
Cumberland
| |
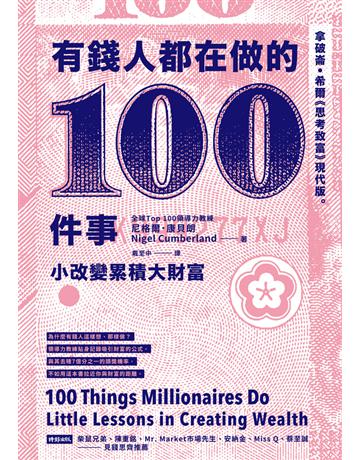
有錢人都在做的100件事:小改變累積大財富 出版公司:時報文化 作者:尼格爾.康貝朗(Nigel Cumberland) 類型:商業-投資理財 PDF電子書 繁體中文版
商品資料
作者:尼格爾.康貝朗(Nigel Cumberland) 、譯者:戴至中
出版社:時報文化出版企業股份有限公司
出版日期:2020-09-16
課程類型:商業>投資理財
ISBN/ISSN:9789571383217
內容簡介
柴鼠兄弟、陳重銘、Mr. Market市場先生、安納金、Miss Q、蔡至誠
──理財高手聯手推薦──
建立理財觀的第一本書。
為什麼有錢人這樣想、那樣做?
領導力教練貼身記錄吸引財富的公式。
與其去賭7億分之一的頭獎機率,
不如用這本書拉近你與財富的距離。
◤ 拿破崙.希爾《思考致富》現代版,100件小事啟動你的財富開關。
?薪水先存了再花。
根據一項調查,18到53歲族群有25%的人存款只夠支付3個月開銷。未雨綢繆的做法,就是薪水入袋至少自動提撥10%來儲蓄,然後利用這筆存款來錢滾錢。
?克制生活水平的通膨。
收入增加,支出的比例照理應該降低。但我們通常只要手裡的錢變多,就會忍不住增加消費,生活水平跟著通貨膨脹,以至於賺得多、存到的錢也沒有變多。
其實,就連超級富豪也沒有我們想像中揮霍:
.Ikea創辦人英格瓦.坎普拉的座車是開了十五年的Volvo,出國搭的是經濟艙。
.蘋果的執行長提姆.庫克住的是豪宅社區裡的簡樸住宅。
.全球首富之一卡洛斯.史林還住在三十多年前買的房子裡,自己開車上下班。
?把自己的財務當成小型公司來管理。
在作者所接觸的客戶中,他驚訝於許多人並不清楚自己的身價。他建議我們把自己當成一家「我有限公司」,擬列自己的資產負債表。唯有掌握現有資產的淨值,我們才能依此設定自己想在哪個年紀達成什麼樣的財務目標。
?創造睡覺時也在賺的錢。
不想把時間全都綁在工作上,就要努力開創睡覺時也在賺的錢(被動收入)。與其把收入全放在戶頭裡紋風不動,不妨考慮:
.投資績優公司的股票,享有穩固的股息流入。
.無暇研究投資市場,可以把資金交付給股票證券商或基金經理人,讓他們運用你的錢來
使報酬和資本成長最大化。
.若有房產不要閒置,自己當房東或透過愛彼迎(Airbnb)出租房產。
?財務健檢每年至少要一次。
等到財務出現危機才抓漏,就跟身體出狀況才健檢一樣為時已晚。作者建議我們每年至少為自己的理財策略進行一次全方位評估:
.基金投資的績效
.賺到的股息
.投資組合的變化
.充分運用節稅方案
.是否有更好的定期利率
.房地產投資的優化作者簡介: 尼格爾.康貝朗 Nigel Cumberland
獲頒全球Top 100領導力教練殊榮,深受另一位知名領導力教練馬歇爾.葛史密斯(Marshall Goldsmith)所推崇。他是絲路合夥(The Silk Road Partnership)的共同創辦人,培訓過眾多全球最富盛名的機構,包括聯合國、世界銀行、渣打銀行、Google、戴爾電腦、LV、Dior、杜拜政府等。曾工作、旅居於杜拜、香港、布達佩斯、聖地牙哥、吉隆坡和上海等地,多樣化的生活經驗與見識,教會他成功人生所需。
他曾效力於高士有限公司(Coats plc),擔任跨國財務總監,以及一些享譽全球的人事顧問公司,包括藝珂(Adecco)在內。他具備歐洲指導和指導委員會(EMCC)的高階執行師(Master Practitioner)資格,並且是英國特許管理會計師協會會員。他在香港和中國兩地創立了一家屢獲殊榮的人事顧問公司,後來賣給了瀚納仕有限公司(Hays plc)。曾就讀英國劍橋大學。
著有《終極管理書》(The Ultimate Management Book)、《成功的人都這麼做》(100 Things Successful People Do)、《職場成功祕訣》(Secrets of Success at Work)、《一週內找到好人才》(Finding and Hiring Talent in a Week),以及《一週內帶領好團隊》(Leading Teams in a Week)。
尼格爾的愛妻伊芙琳(Evelyn)是位優秀的女性,把時間都投注在繪畫上。他有一對啟發他的兒女──兒子傑夫(Zeb)和繼女雅絲敏(Yasmine)。 譯者簡介: 戴至中
政治大學新聞系畢,現為專職譯者,譯作包括《洞悉商場賽局》、《心耘》、《24/7 創新》、《逆轉恨意》。
各界推薦
名人推薦: ──見錢思齊推薦──
Miss Q/財經專家
Mr.Market市場先生/財經作家
安納金/暢銷財經作家
柴鼠兄弟/斜槓型YouTuber?
陳重銘/《上班族的ETF賺錢術》作者
蔡至誠/「PG財經筆記」版主
章節試閱
14 先存了再花
──只花已經賺到的錢。
先存了再─花「只花已經賺到的錢。」
你每個月會存多少錢?調查顯示,很少人覺得自己存款夠多,而且有很多人根本就是月光族。
在美國,二○一八年bankrate.com 的調查指出,介於十八到五十三歲的人,有二五%沒有積蓄,無可憑藉;另外二五%的人,積蓄只夠支付三個月的生活開銷。
英國的情況也相去不遠,二○一八年史基頓房屋抵押貸款協會(Skipton Building
Society)的研究發現,四分之一的成人沒有積蓄,十分之一則是花的比賺的多。金融行為監理總署(Financial Conduct Authority)在二○一七年的調查中發現,全英國有三分之一的人積蓄不到兩千英鎊(大約七萬二千台幣)。
存款是累積財富的基石。如果你存不了錢,財富就不會眷顧你。可悲的是,對很多人來說,尤其是年輕人,存錢絲毫沒有因為時代進步變得比較容易;薪水紋風不動,居住和生活成本逐漸上升,更別提周遭盡是煽動你花錢的誘惑。好消息是。你不用每個月提撥大筆收入來存錢才能改變你的財務狀況,只要養成儲蓄習慣就是具備一種富裕心態,靠著時間的複利效應,你早早提撥的小錢日後都會大有斬獲。
行動方案
.養成儲蓄的心態
質疑儲蓄價值的念頭很容易滋生,尤其是當你為了存下區區小錢而感到手頭拮据。等你讀到本書最後,調整了對於財富的思考模式,自然就會想要存錢。當你了解如何(how)累積財富、要累積什麼樣(what)的財富,以及為什麼(why)要累積財富,就會明白儲蓄的必要。隨著你訂立出自己的財務目標,你也會有更明確的理由來儲蓄。
.薪水入袋就提撥
從小處開始勝過你什麼都不做。現在就養成提撥固定收入的習慣,而不是每個月底看天行事,支付完開銷和帳單才看還剩多少錢可存。反其道而行,薪水一入袋,馬上提撥至少一○%來儲蓄,將其設定成發薪隔日自動轉存到儲蓄帳戶。根據史基頓房屋抵押貸款協會指出,有二五%的英國人都這麼做。
你到底應該存多少呢?薪水的一○%是個起點,你可以依自己的能力盡可能多存一些!只有你清楚自己的基本開銷和必要支出是多少,如果薪水較低,一○%對你而言負擔過重,那就從五%開始。如果你的薪水還算優渥,就可以(並應該)存下比較高的比例。
.把加薪和獎金存下來
如果你的辛勞讓你在一年內領到多筆獎金,可以考慮把全部或大部分直接存到儲蓄帳戶裡,甚至把一些投進退休年金方案裡,如果人在美國,就去增額挹注401(k)退休福利計畫。
19 對於現金要謹慎
──白手起家的百萬富豪,都不是靠儲蓄賺到財富。
對於現金要謹慎「白手起家的百萬富豪,都不是靠儲蓄賺到財富。」
現金很重要,但它在累積財富的路上未必是最重要。二十年前,拜存款的高利率所賜,你把錢存放在銀行,它就會以一年至少五%的速度成長。就連在睡覺,你也能感覺自己正在變得更富裕。但實際上,當時正逢通貨膨脹,你的銀行餘額或許增加,但你的消費力並沒有隨之提升。
如今不同了,在這個存款利率超低的時代,利率有時甚至趨近於零。銀行裡的錢就像是你遺失的行李:當你找回行李,它還是跟你把它弄丟時沒有兩樣。以微不足道的利息收入來說,根本彌補不了物價的膨脹。
即便存款的報酬偏低,但相較於可能血本無歸的風險投資,持有現金相對安穩,但現金的先天限制是它無法使你致富。它讓你保本而不至於虧損,但也不會把你的財富提升到下一個等級。風險等同於報酬,風險愈高,潛在的報酬就愈高。
行動方案
.你應該持有多少現金?
要持有多少現金是非常個人的決定,我沒辦法給你一個標準答案,但在跟有錢人打交道多年的經驗裡,以下是我學到的事:
.當你的現金有更好、更有效益的用途,就挪來使用;如果沒有,就存在儲蓄帳戶裡以備日
後之需。
.如果你厭惡風險,把資金全部投注在風險投資上會造成龐大壓力,持有部分現金就變成必
要的選項。
.如果你的目標是要增加總財富,持有大量現金就不是明智的選擇。
.「未雨綢繆」的比喻有幾分真實性,你需要持有部分現金充當緊急儲備金。
.挪用現金通常比舉債來得明智。如果有足夠的現金買新車,為什麼要辦貸款?
當你連錢都沒有,這一切關於如何處理現金的討論,就像是個遙不可及的問題。本書的一百件事會幫助你累積財富,最終,你將會有不是綁在日常生活開銷上的額外現金。
24 善用資金以小博大
──讓槓桿發揮作用,一點可以變很多,小丘可以成大山。
善用資金以小博大「讓槓桿發揮作用,一點可以變很多,小丘可以成大山。」
只仰賴自己的錢難以致富。投資人借錢投資是很常見的做法,用額外的資金來購買房地產、股票或事業體等投資。這樣的借款就稱為槓桿作用,不只是為了拿到更多錢,而是為了提高投資的報酬率。我以投資房地產為例來向各位說明:
你購買價值二十萬美金的房子,其中只有兩萬美金是用你自己的錢,其餘款項則是用抵押貸款的十八萬美金來支付。一年後,房子的市值漲了一成,你決定把房產賣掉:
賣房收益 二十二萬美元
扣除銀行還款 (十八萬美元)
售屋獲利 四萬美元
這筆投資為你的兩萬元本金帶來額外的一○○%報酬(也就是除了拿回一開始的兩萬美元,還多賺了兩萬美元)。這就是槓桿作用以小博大的魅力。如果總額二十萬美金都用自己的現金支付,你就只會賺到一成的報酬—獲利兩萬美金,比你所投入的本金僅多了一成。為了簡化說明,我省略了手續費和其他成本,但你還是能看出當中的基本概念:借錢可以為投資
帶來較高的報酬。
相同的獲利或報酬加乘效果,也可運用在其他類型的投資上。金融市場的投資人可以用自己的小額資金或交易資本(即保證金)交易大量單位的商品(例如購買大量股票或合約)。
行動方案
.運用槓桿切忌過度貪婪
市場行情好的時候,槓桿作用的威力驚人。當股票、房地產和其他投資的價格飆漲,相較於初期投入的本金,連小額的投資人也能賺取高報酬。借款來打造房地產帝國,或是擔任金融市場的交易員,似乎都能輕鬆賺到錢。會有為數眾多的房產抵押貸款也就不讓人意外了,光是在英國就有超過一千一百萬筆的抵押貸款,總價值超過一兆四千萬英鎊。
但是當價格下跌,你發現自己無法靠賣出的收益來償還借款時,危機就會產生。以上述的二十萬美金購屋例子來說,如果房價跌兩成,你的房子就只值十六萬美元,但你欠了銀行十八萬美元。如果這是你唯一失利的投資,你或許承受得起兩萬美元的虧損,但如果你利用同樣的銀行貸款模式另外購買了四筆房產,那該怎麼辦?你會堅守下去,期望它們的價值上揚,還是認賠賣掉損失大筆金錢?你又要如何償還銀行的欠款?
對於任何一種資產,其中該有多少金額要用借貸方式來購買,你必須謹慎為之。若想賠掉全部的家當,濫用槓桿作用是最快、最簡單的方式。不要被經濟繁榮的景況矇騙,以為投資絕對不會賠上自己的本金,記得隨時提醒自己:當槓桿投資的價值下跌時,你能否存活?
推薦序
專序推薦:微小的好習慣成就不凡的人
此書所談的有錢人都在做的一百件事,浮現腦海是我很喜歡的一部電影《金牌特務》(Kingsman: The Secret Service),其中由英國知名演員柯林.佛斯所飾演的老紳士特務Harry,在電影中說出一句經典台詞:Manners Maketh Man.(「禮儀,成就不凡的人。」)Manners是行為舉止,Man意指受人尊敬者,實際上並無關乎性別。書中談論的一百件事,影響力和後座力極大,攸關一個人是否能夠成就不凡的完整人生,而不僅僅是擁有財富而已。
本書所援引的知識,是作者二十多年來在世界各地親自輔導客戶的經驗,其層面包括富有的執行長到奮鬥中的企業家,全職的投資者和剛展開職涯的新鮮人亦羅列其中,透過大量的互動及觀察,凝聚成作者在五十多年歲月中所累積的專業智慧,梳理出成為一位成功者最重要的一百件事,也可以說是一百種習慣的行為模式,書中為每一件事都提供了具體的行動方案,使讀者簡單易懂、易於執行,也因而容易內化為日常生活的習慣。
我認為,此書很適合作為床頭書,每天看三、四則,一個月左右就可以把整本書看完,同時在每一天的生活中去親自實踐這些觀念與行動方案,以利達到內化,假以時日習久成性,內建這些成功者的好習慣,那麼未來人生一定會往好的方向加速發展。
此書所談的一百件事,開頭以基礎財務觀念和生活習慣建立為主,愈到後面單元,則愈偏重人生哲學,例如第一百篇「這一切都值得嗎?」是我最喜愛的部分。作者建議從今天開始,停止對過去或當下的事感到後悔,停止感到沮喪和有愧於心,需要做什麼,今天就馬上去做,而不是等到人生最後徒留遺憾(我們永遠不會知道明天和意外何者先至),尤其要聚焦在這三方面:時間與夢想、家人與關係、道歉與肯定。這確實也是近幾年我獲得財務自由之後,最珍惜,也最不願意讓它們悄悄溜走的!
《荀子.勸學》提到「物類之起,必有所始;榮辱之來,必象其德。」,無論你欣賞哪一位成功者?欣賞他們常在做的是哪些事?這本書或多或少都會有所涵蓋,無論我們能夠從這一百件事當中學會幾件?內化了幾件?終究會蛻變、遇見更美好的自己。
莫以善小而不為,莫因小習慣而不在意,往往這些微小的習慣差異,經過數十年的長時間複利效果發酵之後,將出現巨大的不同!願我們都能夠從此書,獲得一些微小的改變,成就一個不凡的自己。
願善良、紀律、智慧與你我同在!
─暢銷書《一個投機者的告白實戰書》、《高手的養成》、《散戶的50道難題》作者/安納金
|


 您現在的位置:
 電子書綜合教學

