XYZ軟體補給站-XYZ教學網-XYZ教育王
最新目錄光碟
115學年國小國中高中影音
115上學期國小.國中.高中
114下學期國小.國中.高中
114上學期國小.國中.高中
113下學期國小.國中.高中
113上學期國小.國中.高中
TKB數位學堂影音教學
110年金榜函授影音教學
110年讀享國考小學堂
109年超級函授影音教學
109年高點.高上影音教學
2026年知名線上課程教學
2026年4月10號軟體新片
國小.國中.高中教學
國小命題.考卷類.教學
國中命題.考卷類.教學
高中命題.考卷類.教學
翰林雲端學院影音教學
三貝德升學王影音教學
三貝德小學王影音教學
康軒學習網影音教學
萬試通學習王影音教學
名師學院影音教學
AI學霸網影音教學
OneStudy+影音教學
行動補習網影音教學
一點通、五南、林晟
國小補習班影音教學
國中補習班影音教學
高中補習班影音教學
四技統測.警專.護理師
線上課程綜合教學
YOTTA線上課程綜合教學
HAHOW線上課程綜合教學
OMIA線上課程綜合教學
PPA線上課程綜合教學
UD線上課程綜合教學
天下線上課程綜合教學
知識衛星線上課程教學
9比1線上課程綜合教學
知名線上課程綜合教學
edu磨課師課程綜合教學
臺灣全民學習平台
2026年知名有聲書教學
兒童、青少年聽書_有聲書
朗讀、名人說書_有聲書
相聲、課堂講座_有聲書
中醫.命理.股票.講說
電子書綜合教學
漫畫合輯相關電子書
人文社會相關電子書
休閒生活相關電子書
宗教心靈相關電子書
財經商管相關電子書
語言學習、電腦資訊
親子童書、漫畫繪本
文學小說相關電子書
醫藥養生、藝術設計
考試證照、科學科普
少兒親子相關電子書
心理勵志相關電子書
世界文學、生活風格
政府考用、社會科學、建築
科學、哲學宗教、旅遊
教育、商業相關電子書
傳記、華文文學電子書
語言、電腦、歷史地理
醫學保健、藝術、類型文學
電子書、多媒體綜合教學
公職國考.研究所(單科)
所有科目題庫班相關考試
所有科目總複習相關考試
公職國考共同科目
行政.司法相關考試
律師司法官.司法相關
財經.會計.統計.管理
電子.電機.資訊相關考試
土木.結構.機械相關考試
測量.水利.環工.工業考試
社會.文化.地政.不動產
物理.化學.後醫.插大
護理.營養.衛生.醫類
教育.觀光.心理.語言
警察,消防,法類相關考試
鐵路.郵政.運輸.農業考試
未分類相關考試
公職國考就業(套裝)
公務人員高普考相關考試
關務.移民.外交.民航
國安局.調查局.司法.警察
公務人員鐵路特考
技師執照類相關考試
教職.轉學考.後醫.研究所
國營事業相關考試
專業繪圖軟體
工程繪圖.計算.分析軟體
繪圖、圖像、靜態影像
電子.電機.電信應用軟體
3D動畫、模型、模具軟體
Autodesk系列程式軟體
ADOBE奧多比工具軟體
Corel、PTC、訊連、圖庫
程式軟體光碟
程式合輯、軟體合輯
影片、多媒體相關軟體
音樂、聲音相關軟體工具
字型、微軟系列軟體
系統優化.清理.修復工具
掃描.PDF.辦公文書工具
程式開發.數據.資料庫
FTP傳輸.下載.遠端工具
報表.會計.統計.數學軟體
硬碟.備份救援.還原工具
知識、遊戲、音樂
外語檢定、外語綜合教學
專業幼兒綜合教學
迪士尼幼教系列
巧連智幼教系列
中醫.命理.股票.講說
PC電腦遊戲系列
MP3音樂及音樂光碟
演唱會.MTV.卡拉OK
網站首頁 站內搜索 購物結帳 手動下單 問題反應 訂單查詢 訂購說明
您現在的位置:網站首頁 電子書綜合教學 教育、商業相關電子書 光碟詳情
商品編號: DCD6796
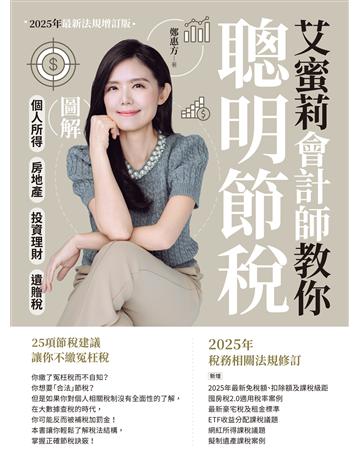
商品名稱: 艾蜜莉會計師教你聰明節稅 (2025年最新法規增訂版):圖解個人所得、房地產、投資理財、遺贈稅 出版公司:財經傳訊 作者:鄭惠方(艾蜜莉會計師) 類型:商業-投資理財 EPUB電子書 繁體中文版
語系版本: EPUB電子書 繁體中文版
運行平台: EPUB電子書,沒有任何平台限制,終身使用
更新日期: 2025-09-01
光碟片數: 1片CD光碟
銷售價格: $100元
熱門標籤: 投資理財  艾蜜莉會計師教你聰明節稅  圖解個人所得  房地產  遺贈稅  財經傳訊  鄭惠方  艾蜜莉會計師 

艾蜜莉會計師教你聰明節稅 (2025年最新法規增訂版):圖解個人所得、房地產、投資理財、遺贈稅 出版公司:財經傳訊 作者:鄭惠方(艾蜜莉會計師) 類型:商業-投資理財 EPUB電子書 繁體中文版

圖片說明:

艾蜜莉會計師教你聰明節稅 (2025年最新法規增訂版):圖解個人所得、房地產、投資理財、遺贈稅 出版公司:財經傳訊 作者:鄭惠方(艾蜜莉會計師) 類型:商業-投資理財 EPUB電子書 繁體中文版
內容說明:


商品資料
作者:鄭惠方(艾蜜莉會計師)
出版社:財經傳訊
出版日期:2025-04-01
課程類型:商業>投資理財
ISBN/ISSN:9786267197899

內容簡介
2025年新增──

2025年最新免稅額、扣除額及課稅級距
囤房稅2.0適用稅率案例
最新豪宅稅及租金標準
ETF收益分配課稅議題
網紅所得課稅議題
擬制遺產課稅案例

本書提供完整的節稅指南及系統化個人稅務說明。

只有要所得就要繳稅,而所得來源分為以下四種:
個人所得、房地產、投資理財、遺贈稅。

本書就這四方面產生的稅,做詳盡的說明,並最依當年法規,做即時的修正。

除了讓你搞懂要繳什麼稅,也告訴你如何合法節稅。

艾蜜莉會計師一次告訴你25項一定要知道的節稅撇步,讓你不繳冤枉稅!

多數人(相信包括你),在5月繳稅時期,都會感到心痛。
你心裡是否有個疑問,每年到底是在繳些什麼稅?有什麼方法可以合法節稅,而不被安上逃稅的罪名。
你是否年年心痛、年年疑惑,但是一年過一年。
本書解決你陳年的「痛」和「疑慮」,
讓你知道稅的系統和節稅的方法。

你年年的「痛」和「疑慮」是因為稅制很難、稅法很雜,你搞不懂,根本無法談論合法節稅這檔事。

因為你不懂,你心目中的節稅方法只有:把所得掛給人頭、多報撫養親屬等,但這些可能是逃漏稅的偏門,你或許能少繳稅,也可能讓國稅局上門要你補稅加罰金。

本書讓你輕鬆而完整解決上述問題;
用圖來解釋難懂的概念;
用表格、邊欄呈現重要參考資料;
用淺白的文字說明所有重要法源;
用案例來說明規定如何適用。

本書為所有程度的讀者建立清楚的個人稅制系統概念,有了基本概念之後,你才知道如何真正合法節稅。

例如,如果你了解個人所得稅是採「現金收付制」(即按照現金收支的時點判定所得及費用歸屬年度),同時,綜合所得稅是採累進稅率,你自然會知道可以透過調整收入實現的時間點,讓所得實現在稅率較低的年度來節稅。

作者提出25項節稅訣竅,如提高勞保退休金的提撥比例,提撥的部分當年免稅,自然降低你的稅基。到退休領用時,因為你的收入低、稅率也低,自然比現在繳稅來得划算。增加儲蓄的同時,也省下稅金,一舉兩得。

中華民國萬萬稅,所以對個人(自然人)而言,除了個人所得稅外,投資理財、房地產、遺產及贈與等相關稅賦問題,在人的一生中也幾乎一定會遇到,本書各以專章介紹。

你不愛繳稅,所以你想了解稅,進而節稅;不過稅又很難解,所以你永遠不懂稅,永遠多繳稅。本書讓你打破上述惡性循環。

本書在2018年出版後,廣受好評,由於稅務相關法規逐年修正,因此針對2025年法條更新進行修訂,並新增介紹本年度最新且最重要議題。

本書特色
◆法條搭配案例解說,明白易懂
作者對預售屋交易課徵房地合一稅說明如下:
「房地合一稅2.0於110年7月1日上路後,預售屋的權利交易視同房地交易,課徵房地合一稅。所謂預售屋交易包括個人或公司與建商或地主簽訂預售屋買賣契約書,在取得房地所有權前,將該預售屋買賣契約讓與第三人之交易,以及個人或公司簽訂預售屋買賣契約書前,將取得《平均地權條例》第47條之3第5項所定之書面契據(即紅單)讓與第三人之交易。

預售屋(含紅單)交易之取得日,以訂定買賣契約日或簽訂紅單日為準;交易日之認定,以讓與人與受讓人訂定買賣契約日(非與建商換約日)為準。預售屋(含紅單)交易之持有期間,依取得日起計算至交易日止。

讓與預售屋(含紅單)權利交易之成交價額(收入),應按讓與該權利價額(即受讓人應支付予讓與人價額)認定,不包含受讓人後續支付建商或地主價款。」

以上文字你看得吃力嗎?不過作者用以下案例來說明,就容易了解。

「舉例來說,陳小華民國111年3月6日與遠熊建設簽訂預售屋買賣契約書,房地總價款共1,000萬元。陳小華依約支付簽約款200萬元,在112年9月13日,與受讓人王大明簽訂讓與預售屋權利買賣契約書,約定王大明應支付陳小華250萬元,最後由王大明依工程期支付餘款800萬元予遠熊建設。
陳小華預售屋權利之取得日為111年3月6日,交易日為112年9月13日,持有期間超過1年、未逾2年,預售屋權利讓與之成交價額(收入)為250萬元,成本為200萬元,所得為50萬元,適用稅率為45%。」

◆圖解重要概念,讓你輕鬆建立正確觀念,不繳冤枉稅!
談論稅的書一定會有類似以下讓人頭腦打結的說明:「個人綜合所得稅採屬地主義,不論本國人或外國人,只要有我國來源所得者,即有繳稅義務。反之,若非我國來源所得(如台灣人於國外工作所得),則免課我國的所得稅。」
本書也有類似文字,但是涉及重要觀念,皆繪製圖表,讓讀者快速了解。

◆完整說明個人稅制,讓你的稅法知識超越同儕!
「綜合所得稅+最低稅負制+分離課稅」,才能構成完整的個人所得稅制。本書以深入淺出的方式,解答人生中不同階段或面向(職涯發展、投資理財、買房置產及財富傳承)面對的重要財務及稅務議題。

◆提供個人綜合所得、投資理財、房地產、遺產傳承(含贈與)四大主題的節稅要訣!
本書提出25項節稅建議,例如對房屋賣方而言,若在2016年前就持有,建議房地拆分價格出售。由於房地合一新制於2016年才上路,目前多數民眾持有的房地產還是適用舊制。房屋因為逐年折舊而減少價值,而近年來土地的公告現值逐漸調漲,長期持有後,房屋價格占不動產總價的比例通常會降低。因為「舊制」僅對房屋部分課所得稅,如果你持有的「舊制」不動產,購買時有拆分房屋、土地價款,未來賣出時建議拆分房地價格出售。

◆不當稅務規劃完全解析,教你聰明節稅,利人利己!
許多常見的稅務規劃,其實暗藏風險。本書各以專門單元解說。

例如,利用人頭來分散薪資所得、分散股利所得或漏報收入,國稅局已經運用電腦提供異常薪資所得查核清單,對利用人頭列報薪資的公司商號全面選案查核。而一般人的薪資所得水準不難判斷,因為一個人的工作能力有限,不可能同時在多個單位工作。若個人受領薪水每月10萬元以上超過5筆,有違常情。此外,許多人頭與公司股東或員工具有親屬關係(如配偶),且當年度申報所得極低或無應納稅額,若進一步查核資金流程,多半可發現有資金回流的現象。

《洗錢防制法》新制自2017年6月28日施行後,運用人頭帳戶進行租稅規避或逃漏稅,除了可能觸犯《稅捐稽徵法》,以詐術或其他不正當方法逃漏稅捐,處5年以下有期徒刑、拘役或科或併科新台幣6萬元以下罰金外,還可能構成洗錢罪。依利用人頭的方式不同,還可能另外涉及違反《公司法》、《銀行法》、《刑法》等,不可不留意。

◆2025年稅務法規變動、修訂內容
囤房稅2.0:新增適用稅率舉例兩則
ETF收益分配課稅制度
擬制遺產課稅案例
網紅所得課稅議題
2025年最新免稅額、扣除額及課稅級距

◆購買本書讀者可享艾蜜莉會計師聰明節稅線上課200元折扣,詳見書封後折口。

作者簡介:

鄭惠方(艾蜜莉會計師)

現任:
● 惠譽會計師事務所主持會計師
● 經濟部中小企業處榮譽會計師
● 台灣省會計師公會稅制稅務委員會副主委
● 台北市會計師公會稅制稅務委員會
● 台灣省會計師公會工商服務委員會
● 會計師公會會計教育學院教務暨認證委員會
● 社團法人中華稅務代理人協會理事
● 《艾蜜莉會計師教你聰明節稅》作者
● 《艾蜜莉會計師的10堂創業必修課》作者
● 「艾蜜莉會計師的異想世界」版主

學歷:
● 國立政治大學會計學研究所碩士
● 輔仁大學會計學系學士

經歷:
● 資誠聯合會計師事務所
● 資誠企業管理顧問(股)公司經理
● 太古汽車集團經理
● 全國商業總會品牌創新服務加速中心智庫
● 瑞士銀行、花旗銀行、渣打銀行、?豐銀行、中國信託銀行、台新銀行、台北富邦銀行、合作金庫、聯邦銀行、台灣企銀、國泰人壽、南山人壽、 富邦人壽、友邦人壽、英國保誠人壽、中國人壽、公勝金融集團、工研院、資策會、外貿協會、台北市政府、新北市政府等單位之演講授課講師
● 會計研究月刊、天下雜誌、Money雜誌、理財周刊、Cheers雜誌、凱基樂活投資誌、鏡週刊、非凡新聞、東森財經新聞等雜誌及新聞媒體之受訪專家與專欄作家


章節試閱
持有不動產時的稅務議題
買進房地產之後,持有期間內就持有房屋的部分需負擔「房屋稅」,持有土地的部分需負擔「地價稅」。
由於過去十幾年來的房價飆漲,但不動產的持有稅負及所得稅負卻與不動產投資獲利不成比例,政府為了回應社會對於居住正義的訴求,針對「多屋族」的房屋稅訂有較高稅率,俗稱「囤房稅」;臺北市政府另針對「高級住宅」課徵較高的房屋稅,俗稱「豪宅稅」。此外,近年來房屋評定現值及公告地價大幅調漲,更使得不動產的持有稅負大增。無論一般民眾、投資客、包租公或包租婆,更是要把握每個合法節稅的機會。
房屋稅的課徵範圍是針對附著於土地之各種房屋,及增加該房屋使用價值之建築物。每年徵收一次,開徵日期是每年5月1日到5月31日,課稅期間是前一年的7月1日至當年的6月30日止。房屋稅由中央政府訂定法定稅率的上下限,地方政府參考財政部公告之基準訂定實際適用稅率。
立法院於112年12月19日三讀通過《房屋稅條例修正案》(俗稱房屋稅2.0或囤房稅2.0),希望透過稅率差異,鼓勵建商依市場銷售狀況調整價格加速出售,增加房屋供給之政策目標,並加重多屋族及空置房屋持有稅負,以鼓勵房屋釋出,增加租賃市場供給。房屋稅2.0自113年7月1日起施行,並自114年5月1日起開始繳納。
房屋稅條例修正重點如下:
1. 對於房屋所有人之非自住住家用房屋進行「全國歸戶」,所有地方政府均須按全國持有戶數「全數累進」課徵。
2. 特定房屋適用較低稅率:
i.調降全國單一自住房屋稅率為1%(限房屋現值一定金額以下)。
ii.出租申報租賃所得達租金標準或繼承取得共有之住家用房屋法定稅率為1.5%至2.4%(原為3.6%)。
iii.建商新建住家用房屋在合理銷售期間(2年)內者,法定稅率調整為2%至3.6%;超過2年之餘屋則適用2%至4.8%。
3. 參考現行地價稅課徵方式,增訂自住房屋設籍要件。
4. 增訂信託房屋,與委託人或受益人持有之房屋併計戶數適用差別稅率,防止分散持有,規避較高稅率。
5. 配合房屋稅改按年計徵,以每年2月末日為納稅義務基準日。房屋使用情形倘有變更,納稅義務人應於每期房屋稅開徵40日(即3月22日)以前向當地主管稽徵機關申報。
6. 明定住家用房屋現值在新臺幣10萬元以下免徵房屋稅之適用對象,以自然人持有全國3戶為限,並排除非屬自然人(例如:法人)持有者之適用,防杜將房屋分割為小坪數,取巧適用免稅。
「房屋現值」的高低與「標準單價」、「房屋面積」、「折舊」及「路段率」有關。房屋現值會隨著每年折舊而減少;「路段率」的高低取決於房屋所處位置;「房屋標準單價」自73年以後就沒有調整,嚴重偏離合理造價,屢遭監察院糾正,加上社會大眾對於居住正義的訴求,近幾年各縣市大幅調高標準單價,代表輕持有稅的美好時光逐漸遠去。
房屋稅稅率依房屋的不同用途、所在縣市及持有房屋戶數,可能有不同的稅率。在此列出房屋稅之法定稅率區間供讀者參考,若讀者想知道自己所在縣市之房屋稅現行徵收率,可自行上所在縣市政府網站查閱。其中「自住房屋」(含具使用權之地上權房屋)須滿足以下4個條件,否則屬「其他住家用房屋」或「非住家用房屋」。
1. 房屋無出租或供營業使用
2. 供本人、配偶或直系親屬實際居住使用
3. 本人、配偶或直系親屬辦竣戶籍登記*
4. 本人、配偶及未成年子女全國合計3戶以內
為幫助讀者理解如何計算戶數及判斷適用稅率,舉以下案例說明。

舉例 1:
張學城購置了5間房屋,A屋及B屋在台北市(直轄市)、C屋及D屋在
台中市(直轄市),E屋在屏東縣(非直轄市),這5間房屋均為「非自住」
住家用房屋,也都沒有出租。請問按全國持有的總戶數(全國歸戶),依財
政部公告基準計算房屋稅,5間房屋的適用稅率為多少?

台北市自住用
全國總戶數5戶計
4.2%(A&B)

台中市自住用
全國總戶數5戶計
4.2%(C&D)

屏東縣非自住
全國總戶數5戶計
3.8%(E)

舉例 2:
郭富友有7間房屋,A屋及B屋為自住,C為出租達租金標準,D為繼承
取得共有,E,F,G為空置(都在直轄市)。請問7間房屋的適用稅率為多少?

A、B自住用
全國3戶以內
每戶皆 1.2%

C、D出租1戶
繼承取得共有房1戶
共2戶,每戶皆1.5%

E、F、G
空置3戶
每戶皆3.8%
(直轄市3~4戶:3.8%)


指數股票型基金(ETF)稅務議題
「ETF」英文原文為「Exchange Traded Funds」,中文稱為「指數股票型證券投資信託基金」,簡稱為「指數股票型基金」,不過另一個中文名稱「交易所買賣基金」可能更符合ETF的特性。ETF在運作方式上與傳統基金類似,發行機構會將一籃子股票或債券交由保管機構託管,並以此作擔保,發行分割成單位較小的受益憑證讓投資人在交易所買賣,此種交易方式與封閉
型基金類似。
以目前我國第一個ETF「元大臺灣卓越50基金」為例,就是追蹤「臺灣50指數」的ETF,其投資組合組成比例和「臺灣50指數」相同,投資人只要開了證券戶後,便能透過證券商在集中交易市場買賣。
投資基金或ETF時可能產生的稅負有買賣基金時課徵的證券交易稅、基金配發利息或股利的所得稅及賣出基金時的資本利得也可能被課稅。個人投資基金的孳息及損益如何課稅,因基金投資標的與基金註冊地的不同,課稅方式也會有所不同。
證券交易稅部分,在國內集中市場交易ETF及封閉型基金受益憑證,應繳納證券交易稅千分之1。但政府為了促進債券市場發展,目前停徵債券ETF的證券交易稅(槓桿型或反向型債券ETF不適用);開放型基金持有人申請贖回或於基金解散時,繳回受益憑證註銷者,並不屬於證券交易稅課徵範圍,免徵證交稅。
個人買賣(贖回)基金之損益應以基金註冊地判斷所得來源,如基金註冊地是臺灣,基金買賣(贖回)所產生的資本利得免納所得稅;但基金註冊地在境外地區,其買賣(贖回)所產生的損益屬海外所得,須計入個人基本所得額申報個人最低稅負制。
基金配息部分,個人購買境內外基金,投資標的如果是臺灣境內的股票或債券,取得基金配息應申報個人綜合所得稅,但投資標的是境外地區(包含香港及澳門地區),基金配息屬海外所得,須計入個人最低稅負制申報。
基金投資人收到的配息,實際上可能有不同的來源組成,課稅方式也有所不同。配息來源(所得類別)如為境內股利所得(54C)或境內金融業利息所得(5A),則應計入綜合所得總額,同時可能須繳納二代健保補充保費;配息來源如為境內財產交易所得(76W),因為證所稅停徵,為免稅所得。
許多台股高股息ETF都內建「收益平準金」機制,即「配息來自本金」的概念,配息來源如為收益平準金,非屬所得。配息來源如為大陸地區所得或海外所得,則分別應計入綜合所得總額及海外所得。
基金/ETF 收益分配的所得類別
一般而言,若是透過國內金融機構買賣基金或ETF,金融機構會於報稅季前寄發「收益分配通知書」給投資人。個人在申報綜所稅前,可以先自行檢視金融機構寄發的「收益分配通知書」。如果通知書遺失,可以向各證券投資信託公司申請補發。海外所得及大陸地區所得因為不在所得查調範圍,如果投資收益屬於海外所得或大陸地區所得,請記得按收益分配通知書(或對帳單、明細表、ETF電子帳單等)所載金額,自行計算並申報個人綜合所得稅及基本稅額。

作者序
人生無處不是稅,聰明節稅不求人!

「稅」,與人的一生息息相關。若說人生無處不是稅,一點也不為過。出社會工作領薪水,要繳綜合所得稅。買車代步,要繳使用牌照稅。成家立業,也有稅。結婚嫁妝或聘金,有贈與稅。自行創業當老闆,要繳營業稅及營利事業所得稅。投資理財,有證券交易稅。買房置產,買的當下要繳契稅及印花稅;持有房地產的期間要繼續繳房屋稅及地價稅;出售時再繳房地合一稅及土地增值稅。一生累積的財富終究帶不走,離開時還有最後一筆遺產稅。

雖然「稅」無所不在,卻有媒體報導,有些人平日開著豪華進口車,進出豪宅,但完全不用繳所得稅。為什麼這些所謂的富人可以高收入卻不必繳稅?他們是如何合法節稅?上述案例雖屬少數,但不論任何工作型態或收入來源,均有其節稅方式,只是多數人並不了解合法節稅之道。

本書盡可能以深入淺出的方式,解答人生中不同階段面對的重要財務及稅務議題。每一章會介紹一個不同主題的稅務議題,涵蓋個人所得稅總覽、投資理財稅務、不動產稅務及財富傳承稅務規劃等,並穿插一些節稅的小撇步。除了稅務法規的介紹之外,每一章都會分享幾個常見的不當稅務規劃,及建議正確的節稅方式,希望讀者們都能避開雷區,合法節稅。

任何節稅作法均需要考量當下時空環境、法令規範及個案情況,不可一概而論。稅務法令時時更新,節稅規劃也必須與時俱進,期望掌握最新法令脈動及節稅訣竅的讀者,也很歡迎加入我的個人臉書「艾蜜莉會計師的異想世界」,共同學習成長。

本書自2018年首次出版後,獲得許多肯定與迴響。過去幾年間,全球及我國的稅務環境均出現劇烈變化。反避稅制度、金融帳戶資訊自動交換及海外資金匯回等議題日益受到關注,金融機構對於提供稅務用途金融帳戶資訊的法令遵循義務逐年增加,稅捐稽徵機關對納稅義務人之資金流向掌握程度亦逐年增加。除國際間金融帳戶資訊自動交換之外,政府亦要求金融機構提供個人金融帳戶高頻交易資料,藉以查緝網路銷售逃漏稅的情況。

由於網紅經濟及ETF投資日益盛行,本次改版除了更新網路銷售稅籍登記規定之外,並增加了網紅所得課稅以及ETF收益分配課稅的議題。此外,關於憲法法庭判決現行擬制遺產課稅規定違憲,也會在本次改版介紹。

鑑於民眾對於房地產炒作及囤積的疑慮,政府近年來訂定諸多遏止投機炒作房地產的措施,包含修訂《平均地權條例》、房地合一稅2.0、囤房稅2.0等。2025年5月申報綜合所得稅時,將首次適用房屋租金支出改列為特別扣除額,減輕租屋族負擔的同時,政府也可藉此資料勾稽針對多屋族租金所得啟動專案查稅,本次改版會針對房屋租金支出特別扣除額做細節介紹。

多屋族影響較大的房屋稅2.0(俗稱囤房稅2.0)於2024年7月上路,本次改版也納入最新修法內容及新增案例。過去一年多來,房價及租金行情均創新高,不動產課稅規定亦有對應的變動.稅務用途的住家用房屋當地一般租金標準顯著調高,而舊制高價房屋交易所得(俗稱豪宅稅),除了以房地總成交金額認定是否為豪宅外,也增加了每坪單價的認定標準。

最後,我想表達內心最深的感謝。執業至今,我有幸能獲得許多人的協助與指導,在此,想向各位表達我的誠摯感謝。感謝我的客戶、同事、學員、讀者,以及其他會計師先進,你們的信賴與支持是我工作中的重要動力,我很榮幸能與你們共同學習、共同成長。同時,我也要感謝我的親友們,謝謝你們提供的寶貴建議與生活上的支援。

我想把此書獻給我的父母,沒有他們的辛苦栽培,沒有這些好事發生。

目錄
自序 人生無處不是稅,聰明節稅不求人!

第一章 稅的第一堂課:個人所得稅
哪些人該繳稅?
哪些所得該繳稅?
十大類綜合所得
如何計算綜合所得稅額?
免稅額及扣除額
綜所稅之外的其他個人所得稅制
反避稅制度與海外資金匯回的稅務議題
常見的不當稅務規劃
所得稅的節稅規劃

第二章 富爸爸窮爸爸的稅務指南:投資理財的節稅規劃
資本利得投資法vs. 現金流投資法
投資稅務指南:存款利息
投資稅務指南:外匯交易
投資稅務指南:債券及短期票券
投資稅務指南:股票
投資稅務指南:期貨及選擇權
投資稅務指南:共同基金及ETF
投資稅務指南:資產證券化金融商品
投資稅務指南:黃金
常見的不當稅務規劃
投資理財的節稅規劃

第三章 買屋或租屋?談房地產相關稅務及節稅規劃
不動產的稅務法令知多少
贈與和繼承不動產的稅務議題
包租公和包租婆的稅務議題
特殊土地的稅務議題
常見的不當稅務規劃
不動產的節稅規劃

第四章 富得過三代:談財富傳承的工具及稅務規劃
哪些財產要課遺產及贈與稅?
如何申報及計算贈與稅?
如何申報及計算遺產稅?
財產的價值如何認定?
夫妻財產制與繼承制度
常見的財富傳承工具
常見的不當稅務規劃
財富傳承的節稅規劃

相關商品:
  • 找到7%的「定存」:不買股票!更勝定存!配息債基金挑三揀四投資法 出版公司:財經傳訊 作者:郭俊宏 類型:商業-投資理財 EPUB電子書 繁體中文版
  • 20年平穩獲利!閃過所有股災 股市操盤手的SOP :他在家上班,用這套炒股SOP,養大3個資優生小孩! 出版公司:財經傳訊 作者:陳榮華 類型:商業-投資理財 EPUB電子書 繁體中文版
  • 100張圖幫股市小白財富自由:神準天王掏心回覆首投族提問,專為股市新手寫的簡單白話股票操作入門書 出版公司:財經傳訊 作者:方天龍 類型:商業-投資理財 EPUB電子書 繁體中文版
  • ETF大贏家:股魚教你紅綠燈超簡單投資術 出版公司:財經傳訊 作者:股魚 類型:商業-投資理財 EPUB電子書 繁體中文版
  • 周賺10%的三明治投資法:掌握主力動向,買股有人替你撐 出版公司:財經傳訊 作者:謝銘龍(彼得龍)、豹投資 類型:商業-投資理財 EPUB電子書 繁體中文版


  • 站內搜索


    請輸入軟體名稱或編號
    購物車
    熱門關鍵字
    投資理財 商業
    財經傳訊 時報文化
    幸福文化 布克文化
    天下雜誌 台灣東販
    郭俊宏 大大創意
    方舟文化 好人
    朱均澤 交易聖經
    全新修訂版 朱寧
    安養信託 吳宜
    杜金龍 李雪雯
    林明樟 青森文化
    邱逸愷 金牌獵人
    相場師朗 捷徑文化
    葉怡成 想閱文化
    新樂園 經濟日報