XYZ軟體補給站-XYZ教學網-XYZ教育王
最新目錄光碟
115學年國小國中高中影音
115上學期國小.國中.高中
114下學期國小.國中.高中
114上學期國小.國中.高中
113下學期國小.國中.高中
113上學期國小.國中.高中
TKB數位學堂影音教學
110年金榜函授影音教學
110年讀享國考小學堂
109年超級函授影音教學
109年高點.高上影音教學
2026年知名線上課程教學
2026年4月10號軟體新片
國小.國中.高中教學
國小命題.考卷類.教學
國中命題.考卷類.教學
高中命題.考卷類.教學
翰林雲端學院影音教學
三貝德升學王影音教學
三貝德小學王影音教學
康軒學習網影音教學
萬試通學習王影音教學
名師學院影音教學
AI學霸網影音教學
OneStudy+影音教學
行動補習網影音教學
一點通、五南、林晟
國小補習班影音教學
國中補習班影音教學
高中補習班影音教學
四技統測.警專.護理師
線上課程綜合教學
YOTTA線上課程綜合教學
HAHOW線上課程綜合教學
OMIA線上課程綜合教學
PPA線上課程綜合教學
UD線上課程綜合教學
天下線上課程綜合教學
知識衛星線上課程教學
9比1線上課程綜合教學
知名線上課程綜合教學
edu磨課師課程綜合教學
臺灣全民學習平台
2026年知名有聲書教學
兒童、青少年聽書_有聲書
朗讀、名人說書_有聲書
相聲、課堂講座_有聲書
中醫.命理.股票.講說
電子書綜合教學
漫畫合輯相關電子書
人文社會相關電子書
休閒生活相關電子書
宗教心靈相關電子書
財經商管相關電子書
語言學習、電腦資訊
親子童書、漫畫繪本
文學小說相關電子書
醫藥養生、藝術設計
考試證照、科學科普
少兒親子相關電子書
心理勵志相關電子書
世界文學、生活風格
政府考用、社會科學、建築
科學、哲學宗教、旅遊
教育、商業相關電子書
傳記、華文文學電子書
語言、電腦、歷史地理
醫學保健、藝術、類型文學
電子書、多媒體綜合教學
公職國考.研究所(單科)
所有科目題庫班相關考試
所有科目總複習相關考試
公職國考共同科目
行政.司法相關考試
律師司法官.司法相關
財經.會計.統計.管理
電子.電機.資訊相關考試
土木.結構.機械相關考試
測量.水利.環工.工業考試
社會.文化.地政.不動產
物理.化學.後醫.插大
護理.營養.衛生.醫類
教育.觀光.心理.語言
警察,消防,法類相關考試
鐵路.郵政.運輸.農業考試
未分類相關考試
公職國考就業(套裝)
公務人員高普考相關考試
關務.移民.外交.民航
國安局.調查局.司法.警察
公務人員鐵路特考
技師執照類相關考試
教職.轉學考.後醫.研究所
國營事業相關考試
專業繪圖軟體
工程繪圖.計算.分析軟體
繪圖、圖像、靜態影像
電子.電機.電信應用軟體
3D動畫、模型、模具軟體
Autodesk系列程式軟體
ADOBE奧多比工具軟體
Corel、PTC、訊連、圖庫
程式軟體光碟
程式合輯、軟體合輯
影片、多媒體相關軟體
音樂、聲音相關軟體工具
字型、微軟系列軟體
系統優化.清理.修復工具
掃描.PDF.辦公文書工具
程式開發.數據.資料庫
FTP傳輸.下載.遠端工具
報表.會計.統計.數學軟體
硬碟.備份救援.還原工具
知識、遊戲、音樂
外語檢定、外語綜合教學
專業幼兒綜合教學
迪士尼幼教系列
巧連智幼教系列
中醫.命理.股票.講說
PC電腦遊戲系列
MP3音樂及音樂光碟
演唱會.MTV.卡拉OK
網站首頁 站內搜索 購物結帳 手動下單 問題反應 訂單查詢 訂購說明
您現在的位置:網站首頁 電子書綜合教學 教育、商業相關電子書 光碟詳情
商品編號: DCD6803
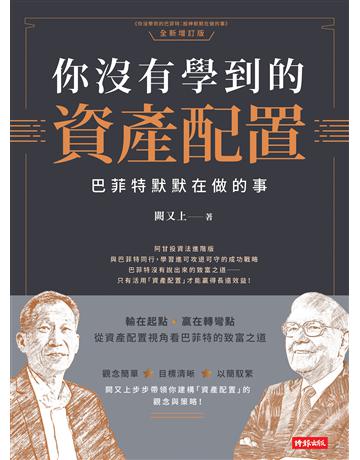
商品名稱: 你沒有學到的資產配置:巴菲特默默在做的事 出版公司:時報文化 作者:闕又上 類型:商業-投資理財 EPUB電子書 繁體中文版
語系版本: EPUB電子書 繁體中文版
運行平台: EPUB電子書,沒有任何平台限制,終身使用
更新日期: 2025-09-01
光碟片數: 1片CD光碟
銷售價格: $100元
熱門標籤: 你沒有學到的資產配置  巴菲特默默在做的事  時報文化  闕又上  商業  投資理財 

你沒有學到的資產配置:巴菲特默默在做的事 出版公司:時報文化 作者:闕又上 類型:商業-投資理財 EPUB電子書 繁體中文版

圖片說明:

你沒有學到的資產配置:巴菲特默默在做的事 出版公司:時報文化 作者:闕又上 類型:商業-投資理財 EPUB電子書 繁體中文版
內容說明:


商品資料
作者:闕又上
出版社:時報文化出版企業股份有限公司
出版日期:2023-07-04
課程類型:商業>投資理財
ISBN/ISSN:9786263538870

內容簡介
阿甘投資法進階版
與巴菲特同行,學習進可攻退可守的成功戰略
★只有活用「資產配置」才能贏得長遠效益★
全美大型基金績效第一名的操盤手闕又上,全盤剖析資產配置多種面向:
如何思考、如何搭配、如何估算、如何了解自己的能與不能?
你沒學到的巴菲特,希望這次都能學到!

【《你沒學到的巴菲特,股神默默在做的事》全新增訂版】

★全新增訂版獨家內容〈困而知之:不變應萬變,還是審時度勢?〉──配合最新時事趨勢解析,投資理念、策略面、操作面,全方位投資概念總體檢!★

巴菲特持有的上市公司,只占了波克夏市值的25%,另外75%的資金在哪裡?
──巴菲特不輕易碰觸他不熟悉的領域,他用極簡單且最有把握的方式,靈活運用資產配置!

巴菲特致富絕對不只靠選股──
巴菲特資產運用的能力和獲利,值得所有投資人借重其智慧。

Q:檢視自己目前的投資觀念與方式,究竟有沒有雷區?
Q:大家都以為巴菲特「選股致富」,但這可能誤踩了巴菲特的「智慧陷阱」?
Q:一般人只見樹不見林,巴菲特的整體戰略與布局究竟是什麼?

我們都不可能成為巴菲特,但都有機會貼近巴菲特的致富方法──
不要把所有雞蛋都放在股市的籃子裡,打造最佳投資組合的「資產配置」才是關鍵!

【觀念簡單、目標清晰、以簡馭繁】
闕又上步步帶領你建構「資產配置」的觀念與戰略:

一、成功資產配置的基礎和運作
二、了解各項資產的特性與優缺點
三、資產配置四大模式解析
四、了解成功與失敗的關鍵原因

了解自己面對風險的壓力承受度,搭配進可攻退可守的「資產配置」,在自己的安全區域內,建立最有效互補的投資組合,才能降低風險、穩健獲利!

作者簡介:

闕又上

1985年赴美,美國「又上成長基金」經理人。「又上成長基金」追求主動投資的超額報酬,三十多年的投資管理生涯,歷經幾次重大股災和美股失落十年的挫敗,失敗後再成功的經驗彌足珍貴。截至2016年底,過去八年的年均複利是17%,2017年上半年基金成績28.86%,領先美國標普500的9.2%。

優異的操盤成績,獲《路透社》譽為「擊敗華爾街的無名小子」(How a little-known stock picker beat Wall Street)。2016年5月《紐約時報》專訪,徵詢對巴菲特買蘋果股票的意見,標題〈巴菲特的布局說明蘋果已成熟〉(Warren Buffett Stake Suggests Apple Is All Grown Up)。現今回顧當年的分析也極為精準。

本書出版時的2023年再回顧過去三年的歷史,有谷底的逆轉勝表現,也有需要汲取教訓再努力穩健的地方,2020年「又上成長基金」成長108%,2021年成長57%。但2022年突來的俄烏戰爭和美國中央銀行的暴力升息,一檔重壓的持有沒有及時撤出,讓基金跌幅45.6%,再度付出了重大的代價。可見在資產配置中,攻擊得分,防守獲勝的基本精神,也適用於「又上共同基金」這種與書中的資產配置不同、追求主動投資獲得超額報酬的操作模式。

2022年的重創,確實可惜,但他說挫折可以面對,絕不會輕易放棄,因為勝利者永不放棄。

著有《阿甘投資法》《華爾街操盤手給年輕人的15堂理財課》《你沒學到的巴菲特:股神默默在做的事》《為什麼你的退休金只有別人的一半?》《慢飆股台積電的啟示錄》《全方位理財的第一堂課》,曾名列博客來年度百大暢銷書榜。

FB粉絲專頁:闕又上均衡的財富人生
YouTube頻道:又上財經學院


章節試閱
8-1負利率時,為什麼還有人願意投資公債:淺談公債的凸性

第一道議題,也是2023年4月,在投資市場討論的焦點議題,2023年的上半年該不該投資債券或相關的ETF,因為收到的利息收入,還趕不上物價的膨脹,所以稱之為負利率,那這段期間為什麼債券市場卻如此活絡呢?負利率的環境下,為什麼投資者還敢投資債券呢?如果敢投資債券,是投資長天期還是短天期的債券ETF?

投資環境的演變下出現的所謂負利率,什麼意思?市場上推出的公債竟然提供負利率的產品,意味著這項投資,不但沒有利率收益,而且還是虧損的?賠錢的生意還有人做,可能嗎?如果有,這等公債莫非是絕世美女,色不迷人人自迷?

公債的凸性,曾經是我們上課各小組PK的題目之一,理科背景的人很快就發現上述說明,債券價格與利率間(非線性)關係,關鍵字就是在於(非線性)之間的變化,魔鬼藏在細節中,這個圖表的數字變化,也常有一些交易的密碼,也就說明為什麼負利率時,還有人願意持有公債?

這道議題,我不打算太深入的討論,如果這一個圖表你仔細端詳個15分鐘後還是看不懂,那就可以放棄,要獲得正常的報酬,你只要懂得每一年股債平衡,並且選用適合你的股債比例,關鍵時刻做關鍵的決定,只要掌握這三項就可以了。

網路上對於為什麼負利率時依然有人願意持有公債也有不同的見解,例如有一位債券分析師,就從法人機構的角度來看待,提出了從資產負債管理的角度、資本適足率成本比較、投資規範、相對績效,這四個面向說明負殖利率時,公債還是一個不錯的工具選項標的,這些觀點也有不錯可供參考的地方,總結一句話:公債的確是風姿多彩的千變女郎,值得你好好品味。

8-2利率倒掛的現象有意義嗎?

同樣是倒掛,生物界中的蝙蝠倒掛是正常的,投資界中的利率倒掛卻是反常的!為什麼是這樣?最簡單的方式是從結構了解,結構,結構,結構,重要的事說三遍。
正常情況下,長天期的利率,要比短天期的來得高,因為長期公債要承擔未來不確定的不利的因素,例如三個月或兩年時間算短,能夠給出的利率,自然要比十年期的府公債來得低,然而一旦這關係逆轉時,代表經濟狀況可能出問題了。
所以市場上有一種看法,當短期公債利率高於長期公債利率時,這時候的利率倒掛是反常現象,意味著經濟可能會走入衰退,但一定會如此嗎?
投資者可以借重這個訊號嗎?
從過去多年的紀錄看來,利率倒掛和經濟衰退之間,關係密切的很,幾乎可以這樣說,利率倒掛不一定會造成經濟衰退,但經濟衰退之前,幾乎都有利率倒掛的現象,為什麼會有這麼緊密的連動現象?
我們用簡單的知識和經驗來推理一下。錢放在銀行,若一年期的利率跟五年期的利率一樣,恐怕所有人都不願意放長天期的定存了(在台灣很少有五年期的定存,在美國是有的)。所以五年期的定存或公債,因為要承受較長時間的不確定和風險,長天期的債券必須提供較高的利率是再自然也不過了,一旦這個關係改變,就代表金融市場很可能有不對勁的地方了。
我們可以再從不同的角度,來看待利率倒掛所延伸的副(負)作用。
以銀行的角度來思考──正常的情況下,銀行用較少的短期利率吸收市場上的資金,然後以較高的利率再貸給需要長天期的客戶,中間賺取這個利率差額來獲利,因為短天期的存款利率低,這也代表著成本低,貸出的款項因長天期利率高,意味著獲利也高。
然而一旦利率倒掛時,許多商業運轉的規則被打破,就銀行而言,可以獲利機會減少了,因為短天期的利率升高,甚至超過了長天期的利率時,代表銀行吸收資金的成本變高,收益變小,銀行就沒有了放款的意願,市場上可以取得的資金管道就變少,流動性資金也變少了,這對經濟的發展當然是不利的。
以企業的角度來思考──就企業而言,既然短天期的利率變高,也代表著借款成本上升,而長天期的利率此刻變得較少,企業也知道這樣的利率倒掛,極可能是一個短期不正常的現象,為了減少貸款成本的上漲,貸款的意願也下降,也意味著企業擴充的動力減緩,一旦銀行的供應端跟企業的需求端,這雙引擎一熄火,經濟衰退就成了大概率的事件了。

8-3利率倒掛是個好訊號嗎?

以過去的歷史紀錄來看,我們可以重複曾經說過的那個結論「利率倒掛不一定會發產生經濟衰退,但是經濟衰退之前,通常出現利率倒掛,因為有可能處理得當發生軟著陸,也就是經濟下滑的程度不至於太嚴重,但也可能情況嚴峻,太多挑戰難一一克服,不得不進入了經濟的硬著陸,也就是所謂的經濟衰退」。

可以說利率倒掛後,發生經濟衰退的機率高到驚人,所以確實這是一個有效的警告訊號,但問題來了,從經濟倒掛的訊號出現到經濟衰退結束,最短曾經在六個月之內就完成了,最長的幾乎高達23個月將近兩年的時間,在什麼樣的時間點進入和出場?這並沒有一致的標準,好像很混亂,又彷彿亂中有序,所以可以看到很多的研究報導,特別是諾貝爾經濟學獎得主尤金‧F‧法馬(Eugene F. Fama),就有研究報告告訴大家別忙了。

但是我們從圖表可以看出最近的五次利率倒掛(包含最近2022年的這一次,衰退期間還未明朗化,但是從2022年3月31號的倒掛到2022年10月14號的低點就已經產生近23%的跌幅)也就是過去的五次利率倒掛當中,有四次產生重大的跌幅,下跌幅度之重從-23%到-57%,所以說利率倒掛它是有意義的訊號是正確的,但困難在於如何出場和進場,多大的部位?以及何時?還有更重要的,什麼時候資金要回歸?這就是投資者要在經濟學者說完前因後果後,最難卻重要且需要補足的一堂課,我有我的觀察,但不能取代各位的獨立思考,我會給出我觀察後的提示,依然回到以簡御繁的投資哲學和策略,別忘了這個章節的主軸是困而知之,期待你是是破繭而出之後的美麗蝴蝶。

嘗試追求超額報酬的一點提醒

如果說追求超額報酬,一點都不可能,相信還是許多人難以接受,因為每一次利率倒掛,幾乎都有20%到50%之間的震盪,這麼明顯的訊號怎麼能夠不利用呢?這可是獲得超額報酬的最佳機會,難道沒有可以善加利用的空間嗎?

我認為有,但這個金礦/油礦要由你來挖掘,因為每一個人的投資哲學,跟能投入的時間不一樣,風險承受力也不同,我給讀者的提示是,最少有兩種做法,你可以參考:

(1)利用利率倒掛之後,股市高波動的震盪可能,第一時間後退一步,避開高機率的逆風來襲。
(2)利用利率倒掛之後降息的高機率,部分資金參與債券ETF,而且可以考慮部分短天期的債券ETF,轉成長天期的,但只是債券比例部分,而不是全部,藉此加強功力,累積實力。

例如一至三年的SHY轉到七到十年的IEF,原先七到十年的IEF就轉到20年的TLT,但請注意,功力還不是爐火純青的時候,同樣只在原先債券部位做調整,例如原先30%債券部位, 除非有特別的原因改變,或有理由說服你,不然還是保持原先的30%的比例,你只是在債券短或長天期工具的部分比例互換或調整,利用這種因利率波動而產生價差的機會,而不是要你重壓,那就背離了資產配置的重要精神。

以上這兩種戰術的運用,都要先做到,利率倒掛的訊號出現時,後退一步。


8-5美國矽谷銀行倒閉的啟示

  美國矽谷銀行曾經是一家美國中大型商業銀行,總部位於加利福尼亞州聖克拉拉。矽谷銀行是美國大銀行之一,是矽谷本地存款最多的銀行。矽谷銀行從2019年到2022年,這三年資產增加了三倍。

  但也就是因為這新湧入的龐大資金,銀行必須要有投資的管道跟去處,才能產生收益,來支付銀行存戶們的利息支出,為了增加收益移動了至少有1000億美元去購買美國政府公債,而且是長天期的公債,存戶短期的存款,卻拿去做長天期的運用,這就導致了另外一個更難處理的問題:投資決策的錯誤。而且投資的比例佔了銀行存款的67%以上。

  或許你會問債券不是非常安全的投資嗎?怎麼會虧損這麼大?再看一下第5-5節迷思3的圖表,五年期公債持有利率調升2%虧損約8.97%,而事實上這一次將近19碼的升息,(聯邦基準利率由0.25%上升到4.75%,「一碼」是0.25個百分點,升息一碼代表利率提升0.25%,半碼為0.125%、兩碼是0.5%,以此類推)。這個升息的幅度之大,矽谷銀行的債券虧損很容易就超過了10%以上。

  當矽谷銀行面臨投資部位如此龐大的(非實現虧損unrealized loss),為了維持現金的流動部位,應付客戶的需求,被迫賣出債券210億美元,結果產生虧損18億美元,他背後還有1300億美元債券還未賣出,由於找新資金填補缺口的過程,又必須公告(未實現的財務虧損的詳細報表),這個資訊的公告又引起了許多銀行存戶更大的驚慌。

  這個管理上的缺失就形成了擴大效應,兩天之內被提領了420億美元,2023年3月10日,美國監管機構關閉矽谷銀行,並由美國聯邦存款保險公司(SIPC)接管了銀行存款,成為美國金融史上僅次於華盛頓互惠銀行的第二大銀行倒閉事件。華盛頓互惠公司成立於1899年,它的最大子公司華盛頓互惠銀行(Washington Mutual Savings Bank)曾經是美國最大的儲貸機構(Savings and loan association)。

  說起華盛頓互惠銀行,我還真有一段慘痛的記憶,這家以房屋貸款為主業的銀行,當年在美國華人社區大做廣告,那個廣告名稱我還印象深刻,選用了銀行英文名的前面兩個英文字,帥哥美女對著電視機鏡頭的觀眾說Wa Mu(哇目),是一家經營穩健獲利紮實的房屋貸款銀行,查了一下他的財報,盈餘獲利還不錯,我小買了一些,沒想到2008年金融海嘯,該銀行多數資金都投資在房地產,一下子就失去了現金的流動性,也被接收,我的投資一下子就從(哇目)變成了(哇靠)!全沒了。

資金何時,從好事變壞事?

  矽谷銀行從600億美元的中型銀行,由於資金的湧入,一路快速攀升到2100美元,成長幅度將近高達三倍,變成了中大型銀行規模。當時公司的管理人員想必覺得風光無限,世界太美好。

  但這也印證了老祖宗所說的「福禍相倚」,由於新冠肺炎期間湧進來的大批資金,銀行必須找到投資的去處,銀行把這個將存戶資金,移動到銀行的投資組合, 而這個資金的移動,也就是「資產配置的新佈局」的投資決策,出現了敗筆,這當中有運氣,但也有策略不周延的地方,而這個策略的不周延,有一部分原因就是對資產屬性的了解不夠「完全徹底」。

  此話怎說,什麼叫完全徹底的了解?請大家再回頭翻閱5-5章節,「破解公債的四大迷思」。

  迷思之一,公債是穩賺不賠的投資?第5-5節有很清楚的說明,「除非」公債持有者完成一個先決條件,就是在公債到期日之前,不會因為需要現金或其他理由被迫變現,只要你有足夠的時間,乖乖地等到債券到期日,那麼就「可能」可以安全的拿回本金,為什麼說「可能」,因為你所投資的公司還要不能提前倒閉,這一段期間還可以拿到利息收入,至於利息是高是低,就要跟當時的利率環境來作比較,但本金是安全的。
  而2023年3月宣布破產被接管的矽谷銀行,除了犯了第一個迷思以外,也犯了5-5第三個「公債價格波動較為溫和」的迷思。

  從表格當中可以發現,假設以公債票面利率為3 %的公債,當公債利率調升1%,和2%,公債在一年,五年,十年,20年,30年期的變化,但用「變化」實在不足以說明,正確的說法是「劇烈變化」。

  例如,以上的假設條件不變,利率調升1%, 1年期的公債只有損失1%。但五年期的公債就要損失4.4%,如果利率(調升)幅度加大是變成2%,這個虧損的幅度也就相較擴大很多,一年期會變成虧損1.9%,五年期變成虧損8.7%,如果是二十年期的公債(跌幅)將近達25%,有許多投資者喜歡用20年期公債ETF,在2022年就付出了慘痛的代價。

  而2022年的這一次美國中央銀行的暴力升息,升息幅度可不是只有2%,所以你可以顯見這個公債投資虧損的幅度是非常驚人的,一下子虧損就超過了10%,而矽谷銀行將近1600億美元的資產,在公債投資的部位高達1000億美元,這當中「未實現」的潛在虧損,就高達上百億美元,不賣出等待公債到期日當然沒問題,但問題就在矽谷銀行,出現了存戶擠兌的流動性問題。兩天之內被擠兌了420億美元,三天後終因為(流動性的風險危機)而被接管。

矽谷銀行玩的是小李飛刀,還是關公耍大刀?

  矽谷銀行的投資產生這麼大的虧損,是有一點壞運氣,購買全世界最安全的美國政府公債竟然也虧損,事實上,每一項金融產品,都有或多或少的不同類型風險,上市公司股票有破產的風險,債券就有利率的風險。

  但嚴格來說,矽谷銀行的投資管理決策,還是有不周延的地方,先別說股市或債市有任何金融風暴來襲的可能,矽谷銀行的證券投資部門也太沒有風險意識了,要不然就是經驗太少了。可以說矽谷銀行既沒有小李飛刀,刀刀命中的精準判斷,也誤解了關公耍大刀,要揮舞那麼重的兵器,是要了解自身所處的狀況,也就是說金融機構特別是銀行,不能把這麼高部位的資金放在投資,必須犧牲獲利的一些機會來換取安全,因為全世界沒有一家銀行經得起擠兌。

  巴菲特就曾說過,要了解波克夏是什麼樣性質的公司?必須先看懂保險業,才可以看懂波克夏公司,巴菲特說,因為公司的屬性特別,雖然波克夏擁有龐大的現金,卻沒有一點想要改變的意願,因為公司是保險公司,隨時要有足夠的變現能力,矽谷銀行投資部門,如果今天再來回顧巴菲特的這句話,就會感觸這句話的智慧不只十億美元,巴菲特的「穩」,如果你學會了,那麼致富絕對指日可待!

  談完矽谷銀行犯的錯誤,我們來看一下一般投資者也常犯關公耍大刀,卻砍到自己的一個例子。

你了解關公大刀的斤兩嗎?

  許多人談到公債,喜歡買長天期的,因為它的殖利率高於短天期的,例如美國政府20年期公債ETF代碼(TLT),正常的時期,它的殖利率高於7-10年期的美國政府公債ETF代碼是(IEF),可以說獲利高,是吸引大家購買長天期債券的主因,回顧過去這兩檔ETF基金從成立以來的20年績效紀錄(2003年-2022年)的確也是如此,表8-5-1的紀錄顯示,TLT的累積總報酬是117.74%,高於IEF的88.98%,換算年複利是3.97%對比3.23%,但是比較第二個表格之後,我們可能需要多一個思考。

  TLT這樣的榮景,和領先局面可以持續下去嗎?我不知道,巴菲特說長期債券的利率走勢他也不知道,甚至他說連中央銀行也不知道,是巴菲特太謹慎,還是長天期公債的投資者太過樂觀和有自信?

目錄
〔增訂版序言〕你沒學到的巴菲特,希望這次能學到了!
〔自序〕人生財富的追求和資源的配置
〔致謝〕獻給每一位渴望成功的投資者

第1章 投資理財的威脅
1-1 下次黑天鵝什麼時候還會再來?
1-2 錯誤的投資觀念
1-3 錯誤的投資方式

第2章 避開巴菲特的智慧陷阱
2-1 巴菲特的第一金律失靈了?
2-2 巴菲特的不動如山,你做得到嗎?
2-3 你不是巴菲特,認清自己的能與不能
2-4 學術界定義的風險,大錯特錯:概略的正確,勝過精準的錯誤
2-5 巴菲特vs 現代投資理論,你怎麼選?
2-6 標準差和β值真的沒用嗎?
2-7 巴菲特致富之理如登聖母峰,你適合嗎?
2-8 為什麼我們無法成為巴菲特

第3章 巴菲特的戰略與布局
3-1 資本配置vs資產配置
3-2 巴菲特也玩資產配置?
3-3 現金為王還是現金為卒?如何充分發揮現金的積極意義?
3-4 一開張就吃三年的等待和布局
3-5 巴菲特究竟怎麼想?

第4章 成功資產配置的基礎和運作
4-1 資產配置是投資獲利關鍵
4-2 負相關資產是投資的安全鎖
4-3 你了解標準差的真正含義嗎?
4-4 時間永遠跟投資者站一起
4-5 效率前緣真能打造最佳投資組合?

第5章 了解各項資產
5-1 你看清股市的本質了嗎?
5-2 大型股vs小型股,時間複利帶來的驚人差距,多賺2%差別有多大?
5-3 公債,投資中的嬌妻或外遇?
5-4 你了解公債的本質嗎?公債是忽隱又忽現的千變女郎
5-5 別讓公債的四大迷思成為絆腳石
5-6 鐘擺現象,大型股與公債的對比
5-7 高收益債是垃圾還是黃金?
5-8 該把錢拿去買房還是用來投資?
5-9 房地產在資產配置中可愛及可取之處
5-10 該如何看待「商品」?它是一項好投資嗎?
5-11 黃金的價值有幾何?你喜歡黃金,巴菲特喜歡黑金

第6章 資產配置的雙劍合璧,多箭齊發
6-1 資產配置1:進可攻退可守的天下一招,股債共舞簡單有力的雙節棍
6-2 資產配置2:多箭齊發的進階策略
6-3 資產配置的三箭齊發,價值股、小型股、低波動性股的另一種組合
6-4 另類資產配置有多另類,多而不專,不如少而精
6-5 了解適合自己的投資策略,別低估市場,高估自己
6-6 紀律性地再平衡,除去貪與怕,賺錢不需頻頻回首

第7章 資產配置為何成功,為何失敗
7-1 第一時間對風險主動控管
7-2 攻擊得分,防守獲勝
7-3 做好準備擺脫分手後思念的宿命
7-4 檢驗,讓你看得更清楚
7-5 尾語 ─ 戰役 vs 戰爭

第8章 困而知之:不變應萬變,還是審時度勢?
8-1 負利率時,為什麼還有人願意投資公債:淺談公債的凸性
8-2 利率倒掛的現象有意義嗎?
8-3 利率倒掛是個好訊號嗎?
8-4 歷史未必重演,但有時跳著相同的節奏
8-5 美國矽谷銀行倒閉的啟示
8-6 別人的黃金,可能是你的垃圾
8-7 矽谷銀行的倒閉,資產配置的投資者可以學到什麼?

第9章 雪泥飛鴻
阿甘的一封信?給保險經紀人的你─如何轉型為專業理財顧問
阿甘的一封信?給每一位讀者─擇偶如擇股,經營幸福人生
阿甘的一封信?寫給理專的你─如何穩健地把客戶帶進與帶出的一套系統方法
阿甘的一封信?給每一個投資人─儲存財富,也要儲存健康
阿甘的一封信?寫給信託管理者─別把銀元埋在地裡

〔附錄〕安潔莉娜.裘莉於《紐約時報》發表的「My Medical Choice」全文


相關商品:
  • 女子幸福財商課 出版公司:時報文化 作者:陳念 類型:商業-投資理財 PDF電子書 繁體中文版
  • 人生實用商學院:培養理財的富腦袋 出版公司:時報文化 作者:陳重銘、吳淡如 類型:商業-投資理財 EPUB電子書 繁體中文版
  • 有錢人的紀律:我們終將變富有 出版公司:時報文化 作者:黃凡 類型:商業-投資理財 EPUB電子書 繁體中文版
  • 小資族房地產交易勝經 出版公司:時報文化 作者:胡偉良 類型:商業-投資理財 PDF電子書 繁體中文版
  • 窮思維、富邏輯:人生實用商學院之致富之前先自主 出版公司:時報文化 作者:吳淡如 類型:商業-投資理財 EPUB電子書 繁體中文版


  • 站內搜索


    請輸入軟體名稱或編號
    購物車
    熱門關鍵字
    投資理財 商業
    財經傳訊 時報文化
    幸福文化 布克文化
    天下雜誌 台灣東販
    郭俊宏 大大創意
    方舟文化 好人
    朱均澤 交易聖經
    全新修訂版 朱寧
    安養信託 吳宜
    杜金龍 李雪雯
    林明樟 青森文化
    邱逸愷 金牌獵人
    相場師朗 捷徑文化
    葉怡成 想閱文化
    新樂園 經濟日報