最新目錄光碟
國小.國中.高中教學
線上課程綜合教學
電子書綜合教學
公職國考.研究所(單科)
公職國考就業(套裝)
專業繪圖軟體
程式軟體光碟
知識、遊戲、音樂
|
 您現在的位置:網站首頁  電子書綜合教學
教育、商業相關電子書
光碟詳情 |
|
| 商品編號: | DCD6862 | |
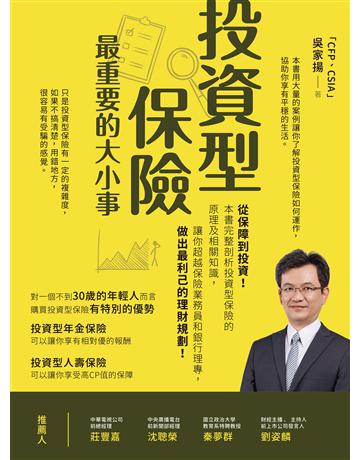
| 商品名稱: | 投資型保險最重要的大小事:從保障到投資!本書完整剖析投資型保險的原理及相關知識,讓你超越保險業務員和銀行理專 ,做出最利己的理財規劃 出版公司:財經傳訊 作者:吳家揚 類型:商業-投資理財 EPUB電子書 繁體中文版 | | | 語系版本: | EPUB電子書 繁體中文版 | |
| 運行平台: | EPUB電子書,沒有任何平台限制,終身使用 | |
| 更新日期: | 2025-09-01 | |
| 光碟片數: | 1片CD光碟 | |
| 銷售價格: | $100元 | |
| 熱門標籤: | 投資型保險最重要的大小事
讓你超越保險業務員
銀行理專
做出最利己的理財規劃
財經傳訊
吳家揚
商業
投資理財
| |
投資型保險最重要的大小事:從保障到投資!本書完整剖析投資型保險的原理及相關知識,讓你超越保險業務員和銀行理專 ,做出最利己的理財規劃 出版公司:財經傳訊 作者:吳家揚 類型:商業-投資理財 EPUB電子書 繁體中文版
商品資料
作者:吳家揚
出版社:財經傳訊
出版日期:2022-04-28
課程類型:商業>投資理財
ISBN/ISSN:9786269560196
內容簡介
如果你很年輕,對家人有責任感,希望用最低的代價,換取最高大的保障,那麼投資型人壽保險是一個很好的工具。只是它也是一個有「爭議」的投資工具,因為許多人忘了它的主要目的在於保險,而非「投資」。因為對它有錯誤的想像而產生錯誤運用方式,最後產生受騙的感覺。
投資型保險簡單而言,就是可以與投資標的連結(由保險公司提供選擇)的人壽保險或是年金保險。它背後的操作相當複雜,需要相當詳細的說明。
舉例而言,對一個30歲的年輕人,假設選擇購買某市售投資型人壽保險,年繳6萬元保費,連續20年,目標保額設定600萬元,選擇的連結標的年化報酬率是3%(這是很務實的評估,持續幾十年,每年都賺3%雖然不太可能,但只要標的選得好,時間夠長的話,平均年化報酬率3%是有很高的達成機率的)。那麼20年後解約,你可以享有約126萬左右的保單帳戶價值。如果你不解約,在繳滿20年後,仍可以獲得相當時間的保障。
這樣算下來,如果「順利」,你是可以用極低的成本(以上例而言,你的解約金還高於付出的保費)來取得高額的保障。
不過投資型人壽保險的績效與你選擇的投資標的有很大的關係。同樣一個30歲的年輕人。如果投資績效連續34年每年都為-3%,那麼保險會在63歲時結束。20年的解約金也只有約67.3萬。
如果這個年輕人選擇投資型年金保險。以某市售商品為例,在年繳1萬人民幣,連續20年的情況下。若連結的商品年化投資報酬率同樣為3%。那麼在第30年開始,可以領取年金終身,月領1077人民幣,並保證至少15年。
投資型年金保險若連結的商品年化投資酬率為-3%,那麼在第30年,只能一次領回104158元人民幣。
不過投資型保險的績效與你選擇的投資標的有很大的關係。同樣一個30歲的年輕人。如果投資績效連續34年每年都為-3%,那麼保險會在63歲時結束。20年的解約金也只有約67萬。
因此,購買投資型保險,你也必須對連結的投資標的有一定的了解。才能充分發揮投資型保險的效益。
本書全面解析投資型保險的原理及相關知識。讓你可以清楚判斷是否要購買相關的商品,不會因為誤解而浪費了金錢。
本書特色
大量案例,降低小白入門的困難度
金融商品的產生,會運用到許多日常生活碰不到的概念,因此入門的門檻其實不低。本書解決的方法是利用大量的案例來說明。讀者如果看內文覺得吃力,不妨先往下看案例。會更容易進入狀況。
看懂保險公司網站的資訊,收集資料不求人
所有保險公司都會把相關商品資訊放在網站上。只是大量的專有名詞,讓一般消費者望而卻步。本書替你用白話解釋網站在的「文言文」條文。讓你可以輕鬆看懂每一家保險公司的投資險商品。
操作實務建議,讓你少走冤枉路
由於投資型保險可以依人們的生命周期而調整。因此作者建議讀者在30歲到65歲階段以投保較高的保額為主要目標。而在65歲之後將它從以保障為主,調整改變為儲蓄目的。投資型人壽保險中的保單帳戶價值,是高齡者財富移轉的良好工具,善用保險「有條件?可免納入遺產稅,在財富管理上達到最優效益。作者簡介: 吳家揚
台大化學研究所、交大經營管理研究所,雙碩士;美國喬治華盛頓大學法學院、西雅圖華盛頓大學商學院和中國北京大學產業技術研究院短期進修。
34歲參加經濟部跨領域科技管理專案(MMOT),人生眼界大開。因工作和投資得當,37歲財富自由,42歲從半導體業退休。樂透人生已過11年,跨領域終身學習實踐者,目前致力於投資理財教育推廣,協助中產民眾晉階成為有錢人。
高中時代(1986年)即投入股市,台股資歷36年,對股票投資情有獨鍾且具心得。擁有CFP(國際認證高級理財規劃顧問)、CSIA(證券投資分析人員)、保險、期貨、信託等15張金融保險證照,具銷售台灣任何金融保險商品資格。
現為《今周刊》幸福熟齡專欄作家。
FB粉絲專頁:吳家揚的樂透人生;FB社團:賺錢DIY、稅務雙保DIY。
* 6本著作
1.《做對四件事,不再當工作的奴隸!》
2.《照著做,提前10年享受財富自由》
3.《從5000元開始,以小錢搏大錢》(此書入選2019年國圖社科類好書推薦)
4.《最強保險搭配法則》
5.《人生五張表,你也可以F.I.R.E.》
6.《投資型保險最重要的大小事》
* 雜誌封面人物:Money錢98期、民報34期、優CARE系列19和20。
* 電視:WINTV_30卡卡、東森_雲端好生活、TVBS。
* 廣播、雜誌、podcast等等專訪,常受邀專題演講。
* 舉辦多場股票投資和財報分享、新書發表讀書會。
* 聯絡方式:[email protected]。
各界推薦
名人推薦: 中華電視公司前總經理 莊豐嘉
中央廣播電台前新聞部經理 沈聰榮
國立政治大學教育系特聘教授 秦夢群
財經主播、主持人、前上市公司發言人 劉姿麟
作者序
我在2004/08/27購買下人生中第一張投資型保險,但不幸於2008年金融海嘯時期因收到「保單帳戶價值?通知,發現自己的權益受損引發爭議。在問題獲得「圓滿?解決後我卻因誤打誤撞於2012年下半年進入保險業。進入保險公司後,我陸續取得15張專業證照,開啟了我的第二人生,變成現在的CFP國際認證高級理財規劃顧問(Certified Financial Planner) 和CSIA證券投資分析人員(Certified Securities Investment Analyst,俗稱證券分析師)。從這件事來說,任何人只要有心願意花時間去了解保險條款、商品說明書和相關費用,還有研究投資標的,你也可以是投資型保險的專家。
本書是以富邦人壽官方網站的投資型保險,還有我自己和家人購買的保險為例來做說明。因為富邦集團是台灣市值最大的金融機構,除了其商品具有代表性,重點在於藉由網站上的公開訊息來了解投資型保險商品。因為投資型保險的條款,不但包含傳統型保險條款,且還多出投資的條款和商品說明書。如果你還不懂投資型保險,看完本書之後,我認為你會有能力了解任何一家保險公司的所有人身保險商品,這就達到了本書的目的,你的程度會超越絕大多數的保險業務員和理專。
投資型保險和傳統型保險的最大差異
投資型保險,顧名思義就是可以自己選投資標的的保險,本質是保險而非投資。本書會提到投資型人壽保險和投資型年金保險:投資型人壽保險是以高額壽險保障為主,投資儲蓄為輔;投資型年金保險並沒有壽險成分,全部以投資儲蓄為主。投資型保險,因保額和保費都可以隨時調整,可以兼顧人生不同時期的理財需求。
投資型保險和傳統型保險最大的差異,在於投資型保險中有個「分離帳戶?,帳戶內的保單帳戶價值是自己的錢和保險公司無關;而投資型保險中的「一般帳戶?,就和傳統型保險無異。
傳統型人壽保險保單中會有?解約金、減額繳清和展期保險?這張表,金額是固定的,除非是利變型保險。但在投資型壽險保險就沒有這張表,解約金是依據保單帳戶價值來決定的。
本書主要是要談論「保險條款、商品說明書和相關費用,還有研究投資標的?。首先將保險本體的權利義務搞清楚,再來談投資,最後再來了解保險稅務。但因為一般人的保險金額不高,保險稅務可以忽略。而若有需要社會保險和商業保險的相關知識,可以參考我的書《最強保險搭配法則》。
傳統型人壽保險條款閱讀3大重點:名詞定義、保險範圍和除外責任,其他條款都大同小異。還要看懂?解約金、減額繳清和展期保險?這張表,只要掌握好重點,就可以輕鬆入門。但投資型人壽保險就複雜許多,不但計費複雜,連投資也很複雜,除傳統型保險條款要了解之外,還有商品說明書也要了解。
無論是傳統型或投資型的年金保險和傳統型或投資型的人壽保險相較之下,基本架構簡單許多,只要掌握累積期和給付期的年金給付算法即可。
自己不用功被騙,要怪誰?
雖然投資型壽險兼具投資與壽險的功能,似乎是「進可攻,退可守」,但由於其複雜的程度,往往造成多數人是「進退兩難」的窘境。為什麼多數人買投資型保險的經驗都不好?尤其是年長者?主要都是因為搞不清楚收費方式和選錯標的,還有誤信業務員或理專「無風險和發大財?的讒言。
如果你也有這種困擾,可以按著本書中大量的圖說、解釋和範例試算,建構起自己投資型保險的成本和績效,選定適合自己的投資型保險商品,之後就不會抱怨,也不會說保險是騙人的。保險商品是中性的,會騙你的人只有保險業務員、理專或你自己,或是因為專業能力不足,無法識破風險,或是業務員、理專為賣保險賺錢而亂賣一通。
保險費可能是年繳20年或躉繳,一張保險總繳保費金額可能幾十萬元到幾百萬元。我們平常都要斤斤計較省吃儉用了,為何買保險這件事,大多數的人就是相信業務員或理專,只要簽名就好其他都不管,也沒要求業務員或理專要解釋條款,也沒要求業務員或理專要有投資能力和相關證照等等,30分鐘就被CLOSE。等到「自認為?被騙了,才又抱怨連連。另外,投資型保險的稅務問題也很複雜,許多打著保險可以節稅的業務員或理專,有些人也被告詐欺。
投資型保險的優缺點
投資型保險適合可承受風險的人,膽小者不宜購買;很複雜,喜歡簡單保險商品者也不宜。
投資型人壽保險是以壽險為主,投資儲蓄為輔,隨著人生階段可隨時調整內容,如果投資績效差,保險可能會提早失效結束。而投資型年金保險就是投資儲蓄。
越是年輕或本錢不夠多的人,長期逐漸投入資金進入投資型保險,就可透過投資基金逐步累積保單帳戶價值。當然投資不保證賺錢,購買者要能忍受波動且選對基金,這得靠自己要勤做功課。若自己對投資沒把握,可以和有投資賺錢能力的顧問合作,長期而言,累積本利和的速度會比儲蓄險和年金保險更快。
小提醒
一開始讀者如果直接閱讀文字很吃力,建議可以先看舉例,然後看圖表公式,之後再回過頭來看文字,就可以更了解文字的意義。針對很長和很複雜的條文,我會盡量解釋清楚。有些重點,我會重覆提醒,讓大家容易閱讀和很快抓到重點。?法律是保護懂法律的人?,保險是?很專業、很硬?的東西,要習慣和看懂法律條文,才能得到應有的保障。
金管會預計於2022年第2季,對投資型保險的投資標的做出限制,監管力道大為加強。如果如期上線,可能會造成投資型保險的買氣降溫。到時,投資型保險的風險會更低,但投資報酬率可能也會降低。會不會讓投資型保險的客戶,轉移陣地回到利率變動型保險的懷抱,有待時間的驗證。
?保險?或?保單?或「保險單?,對我們都是同一件事。在學者專家或法律上,比較常用?保險?,而保險公司或個人,就常用?保單?或「保險單?。
再次提醒讀者,商品沒有絕對的好與壞,而是適合自己與否,弄清自己的需求是最重要的。做好資產配置的標的和比重,才能讓資產穩定增加。再次強調,看不懂的商品就不要買,不符合自己的需求的商品也不要買,以避免日後自己受傷。
目錄
前言
第1章 投資型保險概論
CH1-1.投資型保險概論
CH1-2.投資型保險內容可依人生收支曲線而調整
CH1-3.保險法重點提示
CH1-4.保險3種人要怎麼寫比較好
CH1-5.投資型保險有可能要申報課稅
第2章 投資型人壽保險的一般帳戶
CH2-1.教你看懂投資型人壽保險的保單條款
CH2-2.投資型人壽保險的保險商品說明書
CH2-3.投資型人壽保險乙型(B型)的保費費用和保險相關費用說明
CH2-4.投資型人壽保險甲型(A型)的保費費用和保險相關費用說明
CH2-5.投資型人壽保險的給付項目
CH2-6.投資型人壽保險的死亡給付對保單帳戶價值之最低比率規範
第3章 投資型年金保險的運作原理
CH3-1.教你看懂投資型年金保險的保單條款
CH3-2.投資型年金保險範例說明
第4章 認識分離帳戶中的投資標的
CH4-1.認識基金和ETF
CH4-2.基金和ETF的操作策略
CH4-3.認識非投資等級債券基金
CH4-4.專家代操的類全委保單
CH4-5.認識結構型債券
第5章 投保實務
CH5-1.購買投資型人壽保險要知道的事
CH5-2.購買投資型人壽保險注意事項
CH5-3.投資型人壽保險得附加一年期附約
CH5-4.用投資型年金保險來操作月配息非投資等級債券基金,可增加收益
CH5-5.網路辦事好方便
CH5-6.投資型保險PK儲蓄險和年金保險
|
|
|