最新目錄光碟
國小.國中.高中教學
線上課程綜合教學
電子書綜合教學
公職國考.研究所(單科)
公職國考就業(套裝)
專業繪圖軟體
程式軟體光碟
知識、遊戲、音樂
|
 您現在的位置:網站首頁  電子書綜合教學
教育、商業相關電子書
光碟詳情 |
|
| 商品編號: | DCD7226 | |
| 商品名稱: | 精準投資:為什麼你的投資總是不如預期?5步驟打造自己的人生投資計畫 出版公司:財經傳訊 作者:洪哲茗、邱茂恒 類型:商業-投資理財 EPUB電子書 繁體中文版 | | | 語系版本: | EPUB電子書 繁體中文版 | |
| 運行平台: | EPUB電子書,沒有任何平台限制,終身使用 | |
| 更新日期: | 2025-09-01 | |
| 光碟片數: | 1片CD光碟 | |
| 銷售價格: | $100元 | |
| 熱門標籤: | 精準投資
財經傳訊
洪哲茗
邱茂恒
商業
投資理財
| |
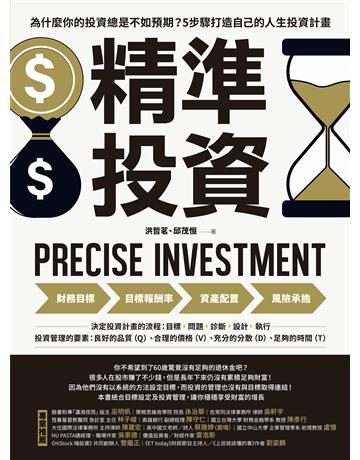
精準投資:為什麼你的投資總是不如預期?5步驟打造自己的人生投資計畫 出版公司:財經傳訊 作者:洪哲茗、邱茂恒 類型:商業-投資理財 EPUB電子書 繁體中文版
商品資料
作者:洪哲茗、邱茂恒
出版社:財經傳訊
出版日期:2022-12-15
課程類型:商業>投資理財
ISBN/ISSN:9786269610693
內容簡介
如何讓你的財富穩定、確實、符合預期的增長?
努力賺大錢就可以嗎?60%年薪700百萬美元的美國職籃球員,退休後5年破產!
成為投資高手就可以嗎?偉大的投資人傑西.勞倫斯頓.李佛摩(Jesse Lauriston Livermore)最後投資失利自殺身亡。
事實上不你必賺大錢,也不必成為投資高手,就可以讓你的財富穩定、確實的成長。你只要採用投資目標導向系統,就可以讓你穩健的達成人生財務目標。
五個步驟:
步驟一:先確定我們有哪些目標要達成?
步驟二:考量想達成目標的問題點、時間點與預算?
步驟三:依我們現在的狀況與執行方式,如何調整財務狀況達成目標。
步驟四:設定好各種調整策略後,如何具體執行投資、保險、緊急預備金、收支預算管
理……等計畫。
步驟五:如果目標改變或各種意外發生、市場波動心理影響,知道如何調整來應對。
其中步驟四的投資組合管理以:良好的品質(Q )、合理的價格(V )、充分的分散(D )、足夠的時間(T )為原則。總而言之,利用足夠的時間,也就是長期投資,讓複利效果,協助你的理財目標可以穩定、確實的達成。
你也許會說,我想一夜致富。但是買樂透或是利用高風險的投資工具,是不時出現一夜致富的案例。但是不一定輪得到你。以這些高風險,近似賭博的工作來完成理財目標,大多數人到最後都會如竹藍打水——一場空。
有計畫的投入資金,用穩定的方法進行投資,可以保證你長期累積一定的財富。而且它不會降低你中樂透的機會。
本書特色
指出讓財富可以確實累積的關鍵
許多人投資股市賺了錢,但是始終沒有如投資書上說的「複利效果」發生,沒有見到「每個月10000元,年化報酬率8%,10年資金長一倍」。
為什麼?賺了20%、30%,就清戶頭把錢移到各種不同的用途。如裝假牙、買名牌包、出國旅遊。下次又從頭開始,又賺了20%、30%,又買車、上課,結果又清戶頭。
花錢沒有什麼不好,問題財富始終沒有累積,讓「複利效果」真的發生。原因是什麼?
是因為你沒有為投資建立明確的目標,或是建立了目標,又沒把他和手段之間取得連結。最後終究無法積小勝為大勝。
本書提出目標導向投資系統以確保你的財富如計畫累積。
適合對人生有明確計劃的投資人
用樂透來進行投資,以期達成財富目標。有時可立桿見影,但是沒有人有把握在達到設定目標完成時間時,可以達成目標。同樣的情況也出現在採用高險投資工具的投資人身上,你可能在賺爆之後破產。
本書管理投資組合的原則,在於可以有效的達成目標。其關鍵因子包括良好的品質(Quality)、合理的價格(Value)、充分的分散(Diversification)、足夠的時間(Time)。適合對人生有明確計畫的人士。
打造符合價值觀的計畫與投資組合
有一個理財達人30歲就財富自由,但是他老婆一天開冰箱超過4次(浪費電),他就大發雷霆;有一個小資女25歲就買房,她每天都找一個同事吃飯,然後不付錢;有的人為了省錢,從不和朋友聚餐,杜絕一切娛樂。以上這些沒有什麼不好,只要你做的出來。
所有的投資理財行為都必須配合當事人的價值觀。同樣是賺25000元,她可以每天坑同事,一個月擠出5000元來定期定額,你做不到。你一個月頂多1500。他每天不出門,天天在家看盤,歐股、美股、美股選擇權統統來。你則要唱歌、聚餐、健身。頂多買買0050、VTI。
他沒有比你好,你也不比他差,只是你要依照你的條件、設定。訂定計畫,定時檢討,用符合你價值觀的方法,達成你設定的目標。
跟隨本書的引導。打造符你價值觀的計畫與投資組合。讓理財成就你,而不是?殺個人特質成為守財奴。
提供明確執行方法
觀念很重要,但是執行方法也很重要。比如再平衡的觀念很重要,但是要如何執行才省事又省手續費?
如果你年初投資10萬在股市,另外10萬在債券。到了年底,股市價值增為12萬,債券的價值減為9萬。那麼你要將在股市的投資,減為10.5萬,而債市的投資增加為10.5萬。這是所謂的再平衡。
不過對一般上班族而言,因為每月會有新的資金投入,要如何結合再平衡的動作?
你可能認為,最簡單的方法就是錯開再平衡跟再投入的時間,這樣
就不需更動每月投入的比例,依照原本設定的比例投入即可。但這樣可能會碰到前幾天再平衡剛賣出一些股票,結果今天再投入時又要再買回來的狀況,徒增交易成本。
如果同時考慮再平衡與再投入,本書建議這樣做:假設決定的股債比例配置是70/30,最新總市值是股票85萬、債券25萬,而未來預計每月可以再投資2.5萬元,也就是一年投入30萬元。將30萬考慮進資產市值後,重新計算配置,股票的金額會是98萬、債券的金額會是42萬,所以調整內容就會是買進股票13萬、買進債券17萬,相當於每月定期定額買進股票1.08萬、買進債券1.42萬。
本書提供明確的操作指引,減少你猜測,摸索的時間。作者簡介: 洪哲茗
出生:1982年
學歷:臺灣大學/國際企業研究所 碩士
證照資格:
1.國際特許財務分析師(Chartered Financial Analyst, CFA)
2.證券商高級/投信投顧/信託/票券商業務人員
3.外匯交易專業能力測驗合格
4.債券人員測驗合格
5.人身/財產保險業務人員
現職:定方股份有限公司 總經理
自媒體:
1.網站:洪哲茗 獨立財務顧問
2.FB粉專:定方財務顧問
邱茂恒(查爾獅)Charles
出生:1987年
學歷:僑光科技大學/財經法律系學士
證照資格:
1.國際認證理財規劃師(Certified Financial Planner, CFP)
2.國際認證財務顧問師(Registered Financial Consultant, RFC)考試合格
3.理財規劃人員
4.證券商高級 / 投信投顧 /信託業務人員
5.人身保險 /財產保險 / 投資型保單 /外幣保單業務人員
現職:定方股份有限公司 執行副總
自媒體:
1.網站:查爾獅投資理財
2.FB粉專:查爾獅&牙牙的投資理財與文學
各界推薦
名人推薦: 臉書粉專 瀟湘夜雨 版主 巫明帆
NU PASTA總經理、職場作家 吳家德
策略思維商學院 院長 孫治華
價值投資者/財經作家 雷浩斯
吉常同法律事務所 律師 吳軒宇
恆春基督教醫院 急診室主任 林子峻
高雄銀行 副總經理 陳守仁
國立台灣大學 財務金融學系 教授 陳彥行
大任國際法律事務所 主持律師 陳建宏
高中國文老師/詩人 蔡雅婷(鹿鳴)
國立中山大學 企業管理學系 助理教授 盧憶
《HiStocK 嗨投資》共同創辦人 管繼正
《ET today》財經節目主持人/《上班就該懂的事》作者 劉姿麟
章節試閱
第一章 我們常見的四種財務黑洞,讓金錢在我們眼皮下自動溜走
家庭支出分配搞不定,錢總是存不下來
你有遇過以下問題嗎?
★在家常常為了錢跟另一半爭吵。
★不知道什麼原因,錢好像存不下來。
★小孩的各種支出帳單如雪花般飛來。
★房貸的壓力壓著自己喘不過氣。
★覺得錢不夠應該要投資,但不知道該怎麼辦或是不如預期。
其實這些問題都是許多家庭在日常生活中容易見到的狀況,也都是因為這些原因,影響到自己的財務行為、價值觀溝通、該不該投資、投資能不能做好等問題。如果這些問題沒有去探討本質的原因,那我們常以為的解決方案都只是極為表面的工具或方法,像是要買什麼投資標的?有沒有什麼致富的方法?買了好朋友推薦的保險但不知道真的好嗎?在沒去理解我們為什麼做出這些行為,以及行為跟自己想要的生活間有什麼影響下,最終的結果不見得是自己想要的,但如果結果發生了後才發現這種狀況,可能也無法回頭再重來了。所以要先從釐清問題出發,才能循序漸進設計我們的人生地圖和投資計畫。
我們可以將家庭財務常出現的問題分成價值觀、目標、策略三個角度來觀察,很多問題都不出這三個範疇。
價值觀問題
(1)夫妻間沒有好好溝通過彼此的價值觀:這就好像夫妻開著名為「家庭」的一台車,彼此手裡都握著方向盤,但因為沒有溝通好這台車要怎麼開,卻怎麼開也開不好。沒有好好溝通過車子要怎麼開,怎麼期許車子會開到想要去的地方呢?
(2)總覺得另外一半應該要把財務做好:即使是夫妻,也無法時時刻刻知道對方在經歷什麼事情、當下都是什麼心情、會做出什麼決定。也因為這些事情不會都被自己看見,也很容易轉嫁了責任,覺得對方應該都會把這些事情處理好。例如先生將錢都交給太太保管,家庭支出都由太太去打理,太太在每一次支出感受到家庭財務的壓力,覺得需要做一些投資來解決問題,最終投資不如預期時,先生只會直接怪罪說為什麼要這樣做,但完全忽略了這些過程與原因,雙方對家裡的財務認知也完全不同。先生可能認為自己努力工作,太太卻隨意把錢花掉;太太認為是家裡支出過大想要貼補家用,卻換來先生的不諒解。
(3)自己的認知總是感覺比對方重要:因為每個人對自己經歷的事情感受比較強烈,對其他人的狀況比較難以同理,因此很容易對各種事情產生爭吵。例如先生下班後的娛樂是看影片跟打電動,但太太不覺得這件事情有什麼重要,只要先生在做這兩件事的時候,太太就會連結到怎麼不去做其他更重要的事情,覺得總是自己比較辛苦而感到委屈。反過來說,太太的興趣是購物跟參加讀書會,當太太在買包包、買鞋、買書時,先生也會覺得為什麼要花這些錢跟時間。
目標問題
(1)覺得離退休還很遠,不急著存退休金:有些目標因為比較遙遠,會讓人覺得還有時間。可是我們容易忽略了「還有時間」代表可以準備得比較充裕、調整的幅度不用太大、及早投資金額可以不用這麼多、還有更多彈性調整的空間。時間越短,對自己壓力就越大,我們可以選擇讓時間成為敵人,還是朋友?
(2)覺得有多餘的錢才存下來,卻不知道存多少錢才足夠:金錢的花費是代表著我們想要過的食衣住行育樂,是平常的生活方式,因此我們在花錢的時候,會受到每個人的價值觀跟習慣影響。又因為未來的目標不容易把它量化來評估,所以我們也難以確定現在到底要存到多少才夠。導致人們容易花錢時不想太多(也或許不想去想到更多),結果就變成「收入-支出=儲蓄」,而很難落實「收入-儲蓄=支出」,其實就是因為為什麼要儲蓄和儲蓄金額不明確,讓我們少了判斷的標準及堅持下去的動力。
(3)誤以為家裡少花一點錢或找投資標的,是達成目標的唯二解方:因為家庭的狀態通常都覺得不容易改變,例如工作不會輕易換、房子車子孩子都有了不容易調整,所以會覺得家裡能改變的就是少花一點錢,不然就只好找高報酬的投資標的。其實大多數的狀況在於,我們誤以為其他的狀態都不可以調整,心中只有少花錢和投資的選項。如果能重新檢視家庭目標,仔細思考跟家裡現況的關係,就有可能打破框架,發現其他問題或找出自己可以做出的調整。譬如:本來以為一定要幫小孩子準備到就讀碩士的費用,但發現目前家庭財務很難達成時,盲目投資會有風險,也確定不想減少這方面的準備,反而做出提升技能或轉職的決定。而這種過程是很重要的環節,因為每個家庭的不同,都會產生最適合自己的解答,不會每個人都一樣的答案。
策略問題
(1)我們的財務觀念,通常承襲於原生家庭:因為我們的國民教育比較少有「財商素養」的培育,因此我們的財務決定會受到家庭、長輩、親友比較大的影響。長輩如果習慣用「標會」解決問題,很可能當我們家庭遇到狀況時,「標會」就會是我們比較直覺的選項。如果家裡有親友在投資股票上吃過虧,當我們從小被告誡投資股票很危險,也很容易忽略投資股票背後的原理、邏輯和細節,而直覺地覺得投資很可怕或有錯誤認知,進而導致做了錯誤的決定。
(2)別人的投資經驗既然可賺到錢,照做就好了:經驗通常很可靠,但經驗也容易讓人對事情有錯誤的認知。即使關注各種消息與知識,盡可能了解成功與失敗的原因,但其實並不容易看到事情的全貌。有時看到的各種投資結果,猶如只是看著後照鏡開車,但人們卻對看到的經驗深信不疑。因為看到好似不錯的投資結果而忽略了因果關係,以為這樣做可以複製,等超乎自己預期的結果發生時,才發現原來跟自己想的不一樣。更重要的其實是提升自己的判斷能力,以及知道自己為什麼會做各種決定,甚至建構出自己的投資哲學與邏輯,就不會輕易盲從各種說法。
(3)只看投資報酬率,不重視收支及資產負債管理:投資做得好,除了要關注報酬率外,其實還需要關注收支與資產負債管理。因為如果其他財務面向沒有管理好,很可能發生意想不到的結果。例如:明明已經沒有太多積蓄,卻因為想要快速賺錢,把錢投入股市,即便股票真的好,也無法保證下個月就會賺錢,反而有可能因為生活遇到狀況而被迫賣出。又如3年後要買房子,卻為了當下覺得儲蓄險利率看似比定存好,而把原本要買房的存款,拿來買了6年期的儲蓄險,當真的要買房的時候,這筆錢甘願賠錢解約嗎?這些例子不勝枚舉,其實我們必須依據目標、財務現況,才能設計出投資策略和投資組合,只看報酬率很可能會忽略其他的風險。
重點回顧
1.先釐清存不了錢的問題點,這些通常不是消費支出本身的問題,而是更本質的價值觀問題。
2.我們可以從價值觀、目標、策略面去思考背後的問題點,除了知道有哪些盲點外,也更能夠去思考下一步可能走的方向。
如何準備子女教育金,讓孩子面對未來挑戰更有信心
「望子成龍,望女成鳳」,在少子化的趨勢下,父母對養育孩子的期待與責任反而更高,子女教育金就成為許多父母「甜蜜的負荷」,也成為網路的熱搜關鍵字。
但是,在準備教育金的過程,我們也要注意以下三件事,不要讓自己對子女的愛成為人生中的財務黑洞,才能開心、安心地看著孩子長大,自信迎接未來挑戰。
夫妻雙方對孩子的教養沒有具體共識
打從孩子一出生,各種花費就接踵而來,包括:要請育嬰假,還是請保母照顧幼兒?孩子上學後,除了學校的課程外,要學哪些才藝,才不會輸在起跑點?孩子上國、高中後,如果課業跟不上,是否要補習?如果沒有充分的共識,夫妻雙方就可能常常為此意見不合。
更不用說,孩子成年上大學後,可能又是另一番爭執的開始。要負擔孩子的學費與生活費嗎?如果有機會出國深造,我們負擔得起這些費用嗎?
舉例來說,夫妻其中一方受原生家庭觀念影響,認為孩子學費是父母的責任;但另一方可能認為孩子成年後就該負擔部分費用,即使背著學貸也無妨,反而會讓孩子更珍惜受高等教育的機會。
以上這些,都考驗著夫妻雙方對同一個財務目標的價值觀,先有了共識才不易爭吵,對於孩子的教養方式也更加明確,能讓錢更「精準」地投資在孩子身上。
沒有同時考量其他財務目標
如果沒有完整的計畫,人往往會先關注於時間最近的目標,先設法完成最近的目標後,再把眼光投向下一個目標。舉例來說,一對30歲的新婚夫妻,正為了房子的頭期款而存錢。此時即便孩子出生,可能都還不會想到孩子大學後的學費。
順利買了房子後,開始負擔每月增加的房貸金額,同時覺得可能要開始準備孩子的教育金了,就一心一意準備孩子的高等教育費用。等到孩子上大學成年後,教育金的目標也完成了,但此時才赫然發現自己已經50歲了,距離期待的60歲退休目標,只剩下10年的時間,壓力依然甚大。
如果我們沒有把人生當中的所有目標,都一起擺在檯面上做選擇的話,就容易只想先完成最近的目標。所以,將所有的目標都明確量化,了解選擇不同目標之間的成本,例如:如果負擔兩個孩子出國深造的費用,就要延後4年退休。
有了這些選擇成本,才能讓我們制定最理想的人生規劃藍圖,不會顧此失彼。
以為購買金融商品就是投資計畫的全部
沒有釐清自身的財務需求,直接購買金融商品,就好像自己覺得身體不舒服,直接買藥吃一樣,甚至只因為同事、朋友也有買,所以也跟著買買看。
投資確實可以在我們的人生計畫當中,扮演重要的推手,但是前提是必須要「精準」,正確找出病因,對症下藥。投資要能發揮最大效果,可能同時必須搭配增加收入、減少支出或是延後目標等方式,讓時間加乘投資的效果,「精準投資」,事半功倍。
重點回顧
1.夫妻需要對孩子的教養方式和目標建立具體共識。
2.除了關注教養的目標之外,同時要將人生的其他目標一併評估考量,避免顧此失彼。
3.購買金融商品只是投資的執行環節,在更早之前需要考慮自己為什麼需要購買?購買能解決什麼問題?需要打造策略與計畫,才能根據策略計畫的處方箋對症下藥。
明明自己薪水不算低,但總不知道錢跑哪裡去
你也遇過以下問題嗎?
★常常不知道賺來的錢跑到哪裡去。
★老是因為某些活動而衝動消費。
★感覺自己消費很大,難道還要想辦法增加收入嗎?
★習慣性地使用分期支付,總感覺自己好像還有錢。
★好不容易將存下來的錢拿去投資,但結果總跟想的不一樣。
這些都是我們在個人消費上很常見的問題。如前面章節所述,我們需要從本質的價值觀出發解決問題,而不是一直在尋找各種工具或方法。釐清價值觀後,也才能繼續設想我們人生該走的下一步。
我們同樣將個人財務常出現的問題分成價值觀、目標、策略三個角度來觀察,發現本質的問題點都在於這三個角度。
價值觀問題
(1)常說太忙了,沒時間管理財務:人都會想把時間花在自己有興趣的事情上,當我們說自己太忙的時候,很可能只是把事情排好了優先順序;當我們對某件事說沒空時,很可能只是對這件事比較不重視。所以,如法炮製,也常發生我們懶得管理錢,感覺太複雜,看到數字就頭暈,以致常常對財務說「沒空」。但我們又希望錢財能增加,投資有好結果,而自己卻不願意把時間花在理解財務、發現問題、學習投資等關鍵上面。這就像要一個人不讀書,卻冀求能考上好大學一樣,雖不是完全不可能,但相對更依賴運氣。要減少運氣的影響,自然需要花些時間關注在自己的財務上面,至於要瞭解到什麼程度可以自行決定。不論是自己繼續專研財務與投資問題,或是具備基礎理解後尋找專業人士協助規劃、建立財務策略、打造投資組合,都會讓自己更有餘裕。
(2)覺得投資理財就是買金融商品:一提到投資理財,人們似乎都會想到買什麼保險、買什麼股票、買什麼基金。但其實這些金融商品只是工具,就好比我們看醫生後吃的藥,藥當然本身有好壞,不過更關鍵的是對症下藥,吃藥的前提是知道為什麼要吃這個藥?需要解決什麼問題?在投資理財的層面也是如此,尤其當我們不知道買的金融商品如何解決問題,解決什麼問題時,卻已經付出了大筆金錢,原本的機會與時間就這樣悄悄溜走了。
(3)覺得要有更多的錢,才能好好開始打理財務:人們常覺得要有錢才能夠打理好財務,但關鍵其實是,眼下這樣的生活方式、存款、收入、消費等,都是有原因的。如果不找出這些問題點、價值觀的認知,就會發現狀態好像一直沒什麼改變,難以等到有更多的錢來打理好財務的那一天。學習投資理財、理解財務規劃,是要幫助自己解決為什麼沒有錢的原因,並非等到有錢才開始。
目標問題
(1)覺得活在當下就好了,對未來的目標規劃沒太多想法:人的本能是著眼於現在,對未來跟過去的看法都不夠客觀。但如果一直著重在當下的話,可能無法好好經營可以累積的事情,如自我成長、投資、學習等。萬一等到未來的目標迫在眉睫時,卻已經很難改變跟調整了。
(2)以為投資只能快速賺到錢,無法配合長期目標達成:多數人對投資要多久才有結果這件事,總是看得特別短,好像幾個月就算是長期投資。然而,投資本身依據自己建立的投資策略,有可能會有不同的期間。例如自己創業當老闆,有可能這個月投錢進去後,預計下個月就要全部賺回來,甚至遠超本金嗎?所以我們才需要配合目標預計多久達成,也才能考慮什麼樣的投資方式、投資組合能達成這件事。又好比退休金的需求比較長期,更可以打造長期的組合,也因此不受到短期波動影響。
(3)忽略資源有限,目標間其實會相互影響達成:其實我們的資源都是有限的,但人的眼光不是客觀的。由於特別在意急迫要完成的事情,以至於總是追逐要存一筆錢買車、再來存一筆錢買房、這個月小朋友的註冊費、存年度旅遊基金。但存著、存著,最容易忽略的就是退休金,更可怕的是當退休迫在眉睫時,因為金額需求比較大,我們已經很難像其他目標一樣,存個幾年就達成了。所以大家才需要意識到資源是有限的,時間越充裕,才能夠評斷不同目標之間的影響;如何調整目標金額、目標時間、投資策略、投資組合、收入支出管理,都可以及早先畫好自己的人生地圖,再依據執行的方式與各種狀況調整。
策略問題
(1)覺得收入已經大於支出,就不需要記帳:這個問題也很常發生,雖然收入大於支出可以一直看到有錢存下來,感覺上會比較心安。但問題點在於,我們不知道存的夠不夠,可不可以解決我們所有的人生目標課題。但記帳可以幫助我們理解現況,更可以分析這樣儲蓄是否足夠,存太多或存不夠又該如何調整。同時記帳需要配合目標做管理,知道收支調整對未來的影響,否則容易變成一種紀錄,之後也不知道如何調整。
(2)打算在利率低時,借錢來投資加大獲利:借利率低的錢來投入報酬高的標的,看似很符合邏輯,但這會有一些風險。因為我們可能無法控制利率高低與報酬高低的狀況,譬如貸款升息、投資標的目前狀況不佳等。但如果錢已經借了、標的也投入的話,我們就少了一些彈性。因為貸款繼續要繳,但如果標的目前不理想,是否願意認賠殺出呢?如果又遇到一些意外需要支出大筆金錢呢?因此這種方式比較大的問題,就在於遇到特殊狀況時,我們可能會被受限而難以調整,進而影響到財務面。
作者序
洪哲茗序:我的顧問之路——從操盤手到家庭財務醫生
在轉職成為顧問後,每當提起我過去在銀行的經歷,大家總會好奇地問我:為何要選擇成為顧問呢?收費制理財規劃的觀念,在台灣推動得起來嗎?
其實,在我人生的職涯當中,一共做過幾次的重大抉擇,每一次都讓我重新探索自己內心的想法。而這一次,如果沒有意外的話,應該會是人生最後一次。
第一次:捨棄醫學系,選填電機系
在那個還是大學聯考的時代,因為聯考成績不錯,所以有醫學系與理工科系可以選擇。可能因為有點怕血加上一點點叛逆的想法,所以最終選填了電機系。這次的選擇,我知道我不喜歡什麼。但是,我還不知道自己喜歡什麼。
第二次:從工學院到商學院
進到了大學,每周練球比上課時間還多的我,因為聽了導師的一句話:大學就是要像通識教育,開始了商學院的選修之路。這一修,漸漸修出了興趣,考上國企所財工組後,我會為了寫選擇權評價程式而熬夜,但我念電機系時卻不曾為了寫程式而熬夜。這一次,我知道我對什麼有興趣,並且願意全心投入。
第三次:回歸故鄉
研究所畢業時,適逢2008年金融海嘯,我何其幸運地獲得IBM的青睞。工作了兩個月後,原本以為石沉大海、投給高雄銀行的履歷,突然來了通知要進行筆試。原本還在猶豫要不要應試,卻接到了外公過世的消息,身為家中長子的我,覺得不要離父母太遠比較妥當,油然而生了回到高雄工作的念頭。
在高銀面試過程還有個小插曲,其中一位面試官問了我女朋友是哪裡人,大概是想確認我是否認真的想回高雄工作吧!當時論及婚嫁的女友、也就是現在的老婆,在我決定想回高雄工作時,就已經答應我願意跟著我南下高雄(我太太是土生土長的台北人),因此順利通過面試官的這個提問,拿到了高銀的offer。這一次過程,我知道除了工作之外,對我而言,還有其他更重要的事。
第四次:從操盤手到家庭財務醫生
在高雄銀行的期間,一路在外匯交易、國際聯貸、債券投資等職位磨練,大概真的是喜歡這項工作,我幾乎從來沒有Blue Monday的問題,反而是周末市場沒開盤時,會讓我稍稍覺得不耐。聯貸案、投資案要趕審核時程時,我也常常在家熬夜趕案子;聯準會主席凌晨三點的記者會,我會自己醒過來,就為了看市場第一時間的反應。身體雖然累,心裏卻是相當滿足的。
隨著經驗的累積,很快地被賦予了主管的職位,管理的資金部位也越來越多。直到我離開銀行的前一年,我最高同時帶領七位交易員,為上百億的資金進行決策。然而,每天看到的數字雖然越來越多,但我的心卻越來越空虛。
是麻痺嗎?我也不知道,我嘗試著找回熱情。偶然間,有FB好友分享了安睿宏觀這家公司的活動,我還記得那天在上很無聊的課程,所以我也順手google了一下這家公司,才知道原來有公司在做「規劃」,而不是賣金融商品為導向。
這引起了我的興趣,原來金融專業不是只能幫銀行操盤賺錢,而是真的可以幫助身邊的人,走在正確的理財路上。但是說真的,也還沒想過加入,只想說隨著我在銀行越來越被重用、可動用的資源越來越多,可以推動銀行開始做真正的財富管理。
我真的是這樣想的。因為高雄銀行是個區域性的小銀行,如果要長久在市場生存,就不能跟著大銀行做一樣的事,一定要走不一樣的路。只是,慢慢地發現,光是要坐上舉足輕重的位置,就要耕耘很久,還可能因為短期績效不好就冷凍,更要確保自己在這樣的環境中不會放棄心中的理想。
2019年1月5日,安睿宏觀顧問公司在台北舉辦顧問招募說明會。前一晚,我因為感冒高燒、拉肚子,徹夜未眠。原訂早上六點的高鐵,一直在猶豫著到底要不要取消,但心裡突然有個聲音告訴自己:如果真的想以理財規劃為職志,那麼現在動身去搭高鐵,只是老天給你的第一個考驗。
在經過幾年的實際執案後,對於理財規劃服務有了更多的想法,於是再次選擇改變,成立了定方財務顧問公司,開始一步一步朝著自己的理想前進!這一次,我選擇的不是一份工作,而是一輩子的志業。
我為何選擇成為顧問
一開始,我不太知道怎麼回答這個問題。或者說,我不太確定這個問題的答案是否如我轉職前所想像的。現在,隨著客戶進行完規劃後,給我的回饋與分享,讓我越來越堅信:理財不只是數字,背後代表的其實是個人或家庭的價值觀與夢想,而每一個夢想,都值得好好被對待。
邱茂恒序:命運跟我開了一個大玩笑——卻使我從此相信,每個人都有機會選擇自己想過的人生
命運跟我開了個大玩笑,本以為自己身在一個小康跟順遂的家庭,即便不富裕,但也不用為了生活煩惱。但命運多舛,命運總是在你最意想不到的時候,來了一個大轉彎。
那年,我13歲,人生走上跟預計不同的道路。母親在40歲的時候動了心臟瓣膜置換術,術後洗頭休克導致腦細胞部分壞死,40歲就開啟了類阿茲海默症的人生,過了19年本來的她無法接受的人生後,因病反覆治療,走完了她的一生。父親因賭欠債,在少了母親的限制後變本加厲,除了自己的積蓄跟信用,連母親的房、信用,最後都變成父親龐大的負債。
近年來,父親身體終於不堪往日的惡習積累,躺進了安養中心。當時13歲的我心中只想著,為什麼這會發生在我身上。不想努力讀書、只想自我放逐,覺得人生好像沒甚麼意義。也幸虧當時姑姑跟表姊伸出他們溫暖的手,讓我有機會完成學業,不至於走向自我放逐的人生,並且在面臨社會的洗禮時,更能夠承擔挫折以及為自己的選擇負責。
現在,媽媽終於離苦得樂。而爸爸也住進了安養中心,只能躺在床上及使用輪椅行動,一切終於告了一個段落。再艱難的山,終究還是會爬完。這也讓我很清楚的感受到,有規劃的爬山跟被迫往高山走,是完全不一樣的,可以更有準備,也可以不需要這麼痛苦。我過去這段旅程,其實是可以好好做好規劃,甚至很多狀況都是能夠及早避免的。
人生是可以規劃的,規劃不能讓我們阻止事情發生,但可以讓我們有餘裕處理事情跟多些選擇。我們可以多做一些準備,發生意外不至於無以為繼。遇到疾病也都能夠有保險,或者自己準備的醫療準備金支付。遇到狀況不至於房貸繳不出來,讓房子被法拍。退休生活我們可以及早安排,過著自己想過的生活。
自己的經歷,是我決心想幫助別人做好財務規劃,推廣財商觀念的關鍵。我希望每一個家庭,都能按部就班照著自己想要的生活去實踐,而不是像我過去一樣,已經破碎了才想要拼命的縫補,被命運押送著往前走。理解財務規劃,增進財商觀念,每個人都有機會實現夢想,完成希望,過著自己有所選擇的人生,而不再被迫做選擇。
|
|
|