|
| 商品編號: | DCD7195 | |
| 商品名稱: | 資產翻轉200倍的飆股方程式:年化報S率30%的選股策略,一年內身價破億的獲利原則大揭密! 出版公司:方舟文化 作者:今龜庵 類型:商業-投資理財 EPUB電子書 繁體中文版 | | | 語系版本: | EPUB電子書 繁體中文版 | |
| 運行平台: | EPUB電子書,沒有任何平台限制,終身使用 | |
| 更新日期: | 2025-09-01 | |
| 光碟片數: | 1片CD光碟 | |
| 銷售價格: | $100元 | |
| 熱門標籤: | 年化報S率3
的選股策略
方舟文化
今龜庵
商業
投資理財
| |
資產翻轉200倍的飆股方程式:年化報S率30%的選股策略,一年內身價破億的獲利原則大揭密! 出版公司:方舟文化 作者:今龜庵 類型:商業-投資理財 EPUB電子書 繁體中文版
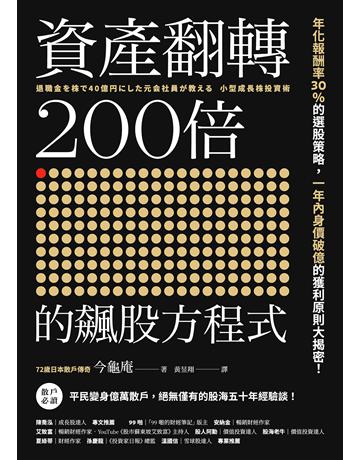
商品資料
作者:今龜庵 、譯者:黃昱翔
出版社:方舟文化
出版日期:2024-06-26
課程類型:商業>投資理財
ISBN/ISSN:9786267442470
內容簡介
★賭場和市場的相似點在於莊家恆贏。長期待在穩定的賽局裡,勝率最大。
★獲利不貪快、停損勿遲疑。勝率有四成就夠,重點在你究竟「贏多少」。
★危機入市,是躋身億萬富翁的最短距離。但絕對別突然砸大錢,而是……
72歲日本散戶傳奇今龜庵,求學時讀破百本投資書籍,
雖有證券從業經驗,但在30歲後轉任工程師後,他才正式投入股市,
原本,他只是想「賺每天下班的酒錢」,
但在2009年雷曼兄弟事件爆發後,他抓緊危機入市,
本金一年成長七倍,瞬間躍升億萬散戶的行列。
如今,他的資產已經滾成本金的200倍,
總資產高達四十億日圓(約新臺幣九億),
在本書,他完整分享變身億萬散戶的精彩經歷、50年實戰心得,
還有今龜庵式的飆股方程式。
◤十倍股怎麼找?資產翻轉200倍的飆股方程式
今龜庵說,假如股票市值高,就算市場傳出好題材,股價影響仍有限;
因此,他的投資組合核心是低市值小型成長股+漲停搶進,
那麼,要怎麼選出最適合的股票?有幾項先決要件:
‧想像五年後的市場,用「防禦型股票」布局
‧觀察自有資本、有息負債與ROE,藉此鎖定飆股
‧找出股價「催化劑」:最近牽動股價的題材是?
此外,作者教你如何過濾股市資訊、審視企業方針,
建立十年十倍的投資組合,本金小也能滾出大錢!
(書中有作者實際操作範例)
◤潛在標的挖掘法:「今龜庵流」本益成長比
作者投資的成長股,最大的特徵就是業績成長幅度可望達30%,
怎麼得知?他使用「今龜庵流本益成長比」,
以營收替代盈餘、用下季預期取代本季,
只要數值對了,毫不猶豫地買進準沒錯。
億萬散戶傳奇的成長之道與致勝公式,
年化報酬率30%的選股策略,一年內身價破億的獲利原則大揭密!
【本書特色】
★分享獨家改良公式,推估標的更精準,永遠比別人早一步。
★完整心法+趨勢產業分析,小資理財、退休族皆適用。
★作者親身經歷,何時入場都不嫌晚,退休才開始也能身家上億!
作者簡介: 今龜庵
1949年生於鹿兒島,高中時期因父母工作需要舉家赴美。自聖塔莫妮卡學院畢業後,進入日本四大證券商之一的山一證券洛杉磯分公司任職。30歲後返回日本轉換跑道,過著正常上班族的生活。
2009年雷曼兄弟事件爆發後,拿出大半退休金重新開始投資股票。由於投資的J-REIT幸運地谷底反彈,金融資產在一年內成長7倍。此後,更受惠於2012年後的安倍經濟學行情,資產截至2017年底就成長了200倍。
其投資風格為長期持有小型成長股,選股特別重視本益成長比。
Twitter:今?庵 @vo2QW5uVt8IzDRL
譯者簡介: 黃昱翔
東華大學中文系、札幌國際日本語學院日本語科畢業,專職譯者。譯有《世界史劇場:俄羅斯革命風雲》、《圖解刀劍人物傳》、《輕鬆讀歷史‧三國志:亂世群雄的足跡》、《讀書變成「高報酬投資」的刻意自學》等書。
各界推薦
名人推薦: 專文推薦
陳喬泓│成長股達人
專業推薦(依姓氏筆劃排序)
99啪│「99啪的財經筆記」版主
安納金│暢銷財經作家
艾致富│暢銷財經作家、YouTube《股市蘇東坡艾致富》主持人
股人阿勳│價值投資達人
股海老牛│價值投資達人
夏綠蒂│財經作家
孫慶龍│《投資家日報》總監
溫國信│雪球股達人
章節試閱
【摘文1】及早入市學經驗,為未來做準備
有件事情,希望各位讀者千萬不要誤會。
那就是,這「並不是一本建議各位拿出退休金準備開始投資」的書。雖然我在第一章多少也有提到,但因為這件事非常重要,所以特別在此重申一遍。
尤其是在退休前從未下手買過風險性金融商品的讀者,萬一聽信金融機構的花言巧語,「直接拿出退休金進場」的話,那可是非常危險的投資行為。雖說這類金融機構經常勸大家,要把錢交給由專業投資人操作的投資信託運用,但我認為成果不如預期的案例可說是屢見不鮮了。縱使有專業投資人操作,要在不時變動的局勢中找到合適的投資標的,只要投資信託本身的交易時機不恰當,表現不如預期也是沒辦法的事。
換句話說,要判斷在當前局面下該選擇什麼樣的投資信託才有贏面,需要相當有見地。要是無法自行判斷這種事情,又聽信了業務員的銷售話術,這樣的投資打從一開始就注定失敗。更何況,我讓退休金成長兩百倍的方法,根本不是投資新手或經驗尚淺的投資人學得來的,這類人若是直接採用相同的做法,就算說他們鐵定會失敗也不為過吧。
如同我在第一章所述,我之所以敢砸下相當於三分之二退休金的大錢,選在雷曼兄弟事件發生後投資J-REIT,是因為這並不是我的首次投資經驗。我在大學階段就已經讀遍大量投資相關書籍,並且將打工賺來的零用錢實際投入股市累積經驗。
說到底,投資要成功還是要講求相當程度的學習與經驗累積。只不過,如果有讀者看到這邊,開始冒出「那我大概沒辦法吧?」的念頭,也先別放棄得太早。要像我這樣在股市裡挑戰打出重大的關鍵一戰,確實需要有不少經驗,但若是能壓低投資的資金,就不再需要成天為了投資風險瞎操心。只要是符合自己經濟狀況的投資,只要多交易幾次,就能漸漸學會如何選股,以及判斷買賣時機了。
當然,比起靠一百萬賺到一億,拿一千萬賺到一億絕對是容易得多,因此投資預算自然多多益善。話雖如此,縱使手邊有一大筆閒置資金,在累積足夠經驗前,還是先別把錢全投進去比較妥當。畢竟,這將導致你的心思無時無刻受股價變動影響,不時想盯著股市行情看。此外,遭受損失時的傷害也相當大,甚至還有可能不慎讓所有資產瞬間化為烏有。
俗話說「堅持就是力量」,在持續買進、反覆遭遇小小失敗的同時,藉此不斷累積經驗才是最重要的。一百萬日圓(約二十二萬新臺幣)確實是筆大錢,但也不是虧損就無法靠努力存錢重新累積起來的一筆財富。目前就先把投資額度設定在一百萬日圓,把累積經驗當成首要目標,持續在股市交易就可以了。
盡早經歷實際的投資體驗,才是最重要的。首先就從小額投資開始,腳踏實地累積經驗吧。雖說在投資金額方面無法提供參考,但我在書中介紹的投資手法,應該是多數讀者都可以實際應用的技巧。
【摘文2】建立十年十倍的投資組合
如果你手邊有一筆一百萬日圓(約二十二萬新臺幣)的閒置資金,將它運用在股票投資上,並得以每年平均三○%的表現獲益,那麼在十年後會出現什麼樣的結果呢?
首先,這一百萬日圓會在隔年成長到一百三十萬日圓,兩年後一百三十萬日圓會成長到一百六十九萬日圓,三年後則成長到兩百一十九萬七千日圓,四年後成長到兩百八十五萬六千一百日圓(約六十二萬新臺幣)。
這邊特別要注意到的是,每年所能得到的收益變化。將收益同樣列舉到四年之後,就會發現利息以三十萬日圓、三十九萬日圓、五十萬七千日圓、六十五萬九千一百日圓,這種滾雪球的方式增加。
因為今年的利息會在隔年成為產生另一筆利息的資本(本金),從而帶動讓利息加速成長的「複利效應」。
只要能夠持續以每年平均獲利三○%的步調運用這筆資金,根據計算在十年後一百三十萬日圓的本金將增長超過十倍,達到一千三百七十八萬五千八百四十九日圓(約三百萬新臺幣)。
當然,每當手邊有多餘的閒置資金,就將它加入投資的本金之中,其增長速度會更加迅速。只要追加的投資金額夠高,十年內擁有「破億」資產也不無可能。
如同我在第二章曾介紹過的,我本身是在退休後重新開始投資股票,並成功發掘以J Trust為主的幾檔短期飆升標的,迅速地大幅增加了個人資產。
然而,當時畢竟是安倍經濟學行情的鼎盛期,如今又有新冠病毒的變異株出現,以及烏克蘭局勢等隱憂,要期待股市出現跟當年一樣的發展可能會很困難。
有鑑於此,各位讀者今後在股票投資的實踐上,比起尋找個別的十倍股(ten bagger),還是將心思放在讓投資組合的整體報酬率達到年平均三○%的表現,讓資產在十年內增加十倍才是比較實際的目標。
$
那麼,年平均三○%的投資表現是任何人都能輕易達成的數字嗎?
管理日本官方年金的資金的GPIF(年金儲備金管理運用獨立行政法人),為達成二○二○年度起算的五年投資計畫,自二○二○年四月一日起便適用為此建立的基本投資組合,其預設的前提條件是達到國內股票預期投資報酬率的五.六%。
GPIF管理的國內股票有超過九成,是採取被動式投資(指數連動管理),雖說這個預期報酬率算是相對保守的數字,但至少可以讓各位比較能夠體認到「年化報酬率三○%讓資產十年翻十倍」,不是輕輕鬆鬆就能達到的目標。
因此,就必須仔細過濾標的,找出股價具備每年以三○%的幅度成長的投資對象才行。
所謂股價能夠按照預期,以三○%左右的幅度上漲的投資對象,就是每年盈餘能夠持續維持三○%的幅度成長的小型成長股。我個人退休後在股市中鎖定的主要投資目標,就是這些有本事讓業績持續大幅度成長的小型股。
雖說股價在短期內容易受到外在因素影響,但長期而言,股價表現最終還是會聚焦在業績變化上。況且,不同於市值太大導致股價對市場反應較為遲鈍的大型股,一旦有好題材憑空出現,小型股的股價甚至有可能一口氣飆漲好幾倍。
例外,檢視業績的成長狀況時,我不會只看公司的盈餘,也要審視營業收入是否確實跟著成長。
畢竟,只要透過削減成本或是出售公司資產,還是有可能在一定程度上操作盈餘金額。
「減收增益」(營收減少,盈餘卻增加)這種模式的存在就是最好的證明。不過,如果該公司的產品或服務,並沒有真正受到廣大社會接受,業績就不可能持續出現大規模增長。
若公司營收能穩定以一成的步調增長,其本身的盈餘便很有機會跟隨營收的腳步,連帶成長兩到三成。
透過以上方式,就能夠藉由「有望在營收穩定增長的同時,持續以年增三○%的速度擴大盈餘的小型成長股」這項標準,過濾出能替我們達成「年化報酬率三○%讓資產十年翻十倍」目標的投資對象。
另外,在審視公司業績方面還有一個重要前提,就是不要著眼於本季的預期,應該關注下一季展望的目標數字。畢竟,本季的預期數字很有可能已經反應到股價當中。
換句話說,推敲還沒反應在股價上的未來發展性,可說是一件非常重要的事情。
【摘文3】投資風格不同,判斷也不同
二○二○年三月,在新冠病毒的首波感染潮來臨,以致股票市場急速下跌的情況下,有五位我向來相當敬重的投資人,他們的見解出現了三大分歧。首先,A、B兩位投資人的看法如下:
「新冠病毒的問題遲早會解決,股票市場終究會恢復穩定。雖不至於到應該立刻大量買進的程度,但情況也沒糟到需要把持有股票賣掉的程度。既然相信公司業績且出於長期持有的心態買進的話,現在還是先沉住氣放眼三到五年後的發展吧。」
相對於此,C投資人的見解如下:
「現在的波動性(價格瞬息萬變)越來越高,我這種時候還留著投資部位才覺得奇怪。我想在疫情問題解決以前,出清投資部位才是上策。先保命比較要緊,賺錢的事以後再說吧。」
另一方面,D、E兩位投資人的態度如下:
「現金部位原本就已經拉高到五○~七○%,但現在價格感覺是維持在當前的低檔狀態,所以考慮投入所有部位買進。」
這幾位投資人的立場乍看之下差異頗大,但我認為他們五位的想法都沒有錯。A、B投資人是基於基本面分析進行長期投資,同時將信用交易視為禁忌。若不是在對市場低點相當有把握的情況下,進行信用交易不僅風險大增,最糟的情況下甚至有黯然淡出股票市場的風險。不過,若是以長期立場投資股票現貨的話,只要肯等待就很有可能看到市場恢復穩定。
至於出清所有股票部位等待情況轉變的C投資人,應該是屬於同時運用基本面分析與技術分析,並主要以中期立場進行波段交易的投資人。而在波動性變高的市場中,胡亂進行波段交易確實是件風險相當高的事情。
像這樣的交易風格,我也覺得等到市場回穩再重新尋找有贏面的時機,以及有望帶來勝利的標的也不算太晚。投資股票最重要的原則,就是不要因為有勇無謀的失敗不得不黯然退出市場。
至於投入所有部位強勢買進的D、E投資人,就是屬於價值型(低價股)投資的追隨者,他們比較重視的應該是漲跌比率或評價損益比率等指標。
漲跌比率是將增值的股票檔數除以貶值的股票檔數所得出的數值,是用以衡量股票價格是否過熱(搶買、搶賣)的指標。
評價損益比率這種指標,則是用來判斷透過信用交易購買股票的投資人損益情況,一旦該比率的負值提升(蒙受損失的投資人變多),投資人為避免「融資追繳」導致交割的情形更加頻繁,使得股票價格更容易續跌。不過,當負值恢復到一定水準時供需便會好轉,此時股價通常會觸底反彈。
就結果而言股價從此開始正式反彈,截至二○二一年四月為止,皆持續維持一貫的上漲趨勢,波動性也急速下降。隨著股市回穩,原本出清股票部位的C投資人,如今大概已經改變方針了吧。
推薦序
【推薦序】掌握本益成長比,創造打敗大盤報酬率
陳喬泓/成長股達人
我開始投資前幾年績效並不好,最主要的原因是我不知道該如何評估一檔股票的合理股價,當你無法確切知道一檔股票的真正價值,所有的進出都會變成憑感覺,這樣的結果就是當你賺點蠅頭小利出場後,往往股價才開始啟動大漲行情。
我的投資績效是在二○○九年學會使用本益成長比(PEG)後,才開始呈現顯著提升,投資資產在過去十三年(二○○九~二○二一年)成長了十九倍,能夠創造打敗大盤的投資報酬率,主要的原因是因為我選擇買進小型成長股!
英國成長股大師吉姆.史萊特的經典鉅作《祖魯法則》提到,過去五十年來小型股的表現遠勝大盤八倍,因此,一般投資人如果想在短時間創造高報酬,最好的投資策略就是買進小型成長股。
如何計算成長股的合理進場價格?可以參考史萊特提出的「本益成長比」公式。有投資資歷的投資人應該都知道,本益比不是一種有效率的指標,因為本益比只能呈現過去的獲利表現,但股價能否上漲,主要是看未來成長性,所以買股票不能只單看本益比,必須連同企業的獲利成長性一併考量。
原始本益成長比的公式為以「本益比」除於「每股盈餘成長率」,得到的數字低於一以下,代表股價低於合理價,如果低於○.七五,代表股價遭到嚴重低估值得買進。雖然本益成長比是成長股的最佳公式,但有時候會有評估落後的情況出現。
本書作者提出了進化版「今龜庵流」本益成長比,以「下一季的預期本益比」除於「每股營收成長率」,搭配《四季報》、即時公開資訊與各類股市入口網站,用下一季的預估數據取代本季數據,用營收成長取代盈餘成長,就能比其它人提早一步優先布局!
日本散戶傳奇人物今龜庵,二○○八年次貸風爆事件爆發後,拿出大半退休金在市場最恐慌的時刻投資J-REIT(日本不動產投資信託),資產在一年內成長七倍。之後,把資金集中在長期持有小型成長股,並以本益成長比做為買進指標,截至二○一七年底,資產大幅成長兩百倍!
書中除了詳細介紹改良版的本益成長比公式,讓原本的落後指標變成更加精準的領先指標外,也分享了小型股的選股心法,其中,優先關注的四大方向包括:業績成長幅度可望達三○%以上、出現刺激業績飆漲的材料、時代潮流興起的主題概念、以及遭到倒賣時價格有望反彈等,從上述四大方向入手,搭配財報與獨家改良本益成長比指標,你也能提前布局超強成長潛力股!
或許有些人內心會有疑惑,本書是以投資日股為主,同樣的方法適用於台股嗎?我想答案是肯定的。作者看了逾百本投資著作(同樣的,我也不例外),而大部分的經典大師作品都是來自於歐美居多,或許不同地方的投資規範及產業模式不完全相同,但我認為投資的基本原理都是相通的。
我與作者今龜庵素昧平生,但當我看翻閱此書時,卻有一種意外的熟悉感,有時會覺得這個觀點跟我相同、有時會覺得這句話讓我感同身受,追根究柢,是因為正確的投資策略,邏輯觀念都是相近的。
雖然作者只用了十年時間,順利讓自己的資產增加了兩百倍,相當令人稱羨。但深究其中,這其實是累積多年的經驗及知識累積的完美呈現。如果你也想要加快資產的累積步伐,對小型成長股所創造的出色報酬感到躍躍欲試,那麼超過五十年的實戰經驗累積成冊的《資產翻轉200倍的飆股方程式》,將提供投資人最佳解答!
|


 您現在的位置:
 電子書綜合教學

