|
| 商品編號: | DCD7308 | |
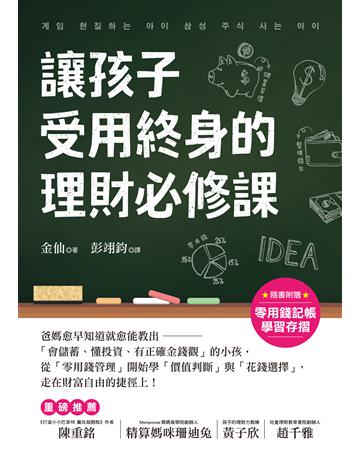
| 商品名稱: | 讓孩子受用終身的理財必修課!:爸媽愈早知道愈就能教出「會儲蓄、懂投資、有正確金錢觀」的小孩,從「零用錢管理」開始學「價值判斷」與「花錢選擇」,走在財富自由的捷徑上! 出版公司:台灣廣廈 作者:金仙 類型:商業-投資理財 EPUB電子書 繁體中文版 | | | 語系版本: | EPUB電子書 繁體中文版 | |
| 運行平台: | EPUB電子書,沒有任何平台限制,終身使用 | |
| 更新日期: | 2025-09-01 | |
| 光碟片數: | 1片CD光碟 | |
| 銷售價格: | $100元 | |
| 熱門標籤: | 台灣廣廈
金仙
商業
投資理財
爸媽愈早知道愈就能教出
會儲蓄
懂投資
有正確金錢觀
| |
讓孩子受用終身的理財必修課!:爸媽愈早知道愈就能教出「會儲蓄、懂投資、有正確金錢觀」的小孩,從「零用錢管理」開始學「價值判斷」與「花錢選擇」,走在財富自由的捷徑上! 出版公司:台灣廣廈 作者:金仙 類型:商業-投資理財 EPUB電子書 繁體中文版
商品資料
作者:金仙 、譯者:彭翊鈞
出版社:台灣廣廈
出版日期:2022-11-10
課程類型:商業>投資理財
ISBN/ISSN:9789861305592
內容簡介
★不希望孩子繼承我的窮酸!
《打造小小巴菲特贏在起跑點》作者/陳重銘、兒童理財教育書院創辦人 / 趙千雅、
孩子的理財力教練 / 黃子欣、Mompower媽媽商學院創辦人 / 精算媽咪珊迪兔,聯合推薦
★隨書附贈【零用錢記帳學習存摺】下載,學會管理零用錢,落實理財的第一步!
作者為韓國資深小學老師,在教育現場感受到孩子們瀕臨「貧富差距」非常嚴重!!!
因此,本書從孩子也能理解的角度出發
以「金融教育」、「零用錢運用」到「聰明投資」等多樣化的理財知識誠心獻給每位家長
是一本陪伴孩子學習理財的實用寶典
當你有1千塊,你會給孩子買遊戲卡還是買股票?
現在只是1千塊的差距,但長大後會不會發展成超過1百萬的差距呢?
美國前任聯邦準備理事會主席艾倫.葛林斯潘Alan Greenspan說過
:「文盲只會造成生活不便,而理財盲則會影響生存本身。」
現在,更應該讓孩子早一點接受正確的金融教育,才是讓自己和孩子擁有財富的捷徑。
小學期間是培養孩子正確理財知識和理財態度的最佳時期。
零用錢是孩子們學習生產、消費、捐贈、投資的最佳經濟教育方式,
通過管理零用錢來學習,自我控制和延遲滿足,本書為父母教育孩子理財最實用的指南。
本書特色
1、 培養有錢人腦袋!在通貨膨漲年代,教孩子從小理解金錢的力量,邁向財富自由!
看著新聞不斷報導物價都上漲了,口袋的錢包越來越扁,伴隨著強烈剝奪感,你是否心想「孩子只要好好念書,長大就能賺大錢……」試想難道身為家長的我們沒有好好念書嗎?但也沒有賺大錢啊!如同前美國聯準會主席葛林斯潘(Alan Greenspan)所說的:「文盲雖然會讓生活不便,金融文盲卻會讓人無法生存。」現在孩子們迫切需要的就是金融教育和經濟教育。衷心期盼所有孩子在未來都能獲得經濟自由,並展翅高飛。
2、 家長的共學錦囊!深入淺出的金錢觀,貼近需求,與孩子一起快速成長開心理財!
現代教育對於孩子金融知識的匱乏,在長大成人後會造成更大的貧富差距。在本書中,家長可以透過簡單的例子、沒有艱澀難懂的文字,貼近需求的內容,即使是沒有財經背景的父母,也能共同陪伴孩子學習、成長,逐步累積財富、實現夢想!
3、 教師的理財寶典!結合真正可執行的觀念、方法與技術,完整建構孩子的致富藍圖!
作者做為國小教師長期投身於教育現場,切實感受到金融知識和資訊的落差會對孩子們的未來造成多麼龐大的差距,就是貧富差距。本書從開口跟孩子談錢之前,你該先有這些觀念→想教孩子學好理財,就從零用錢開始,引導孩子存下零用錢之後,還要教他怎麼有效管理
,分享家中經濟狀況,讓孩子學會思考開銷的意義與金錢分配的重要,並透過「捐贈」活動,啟發孩子的「價值觀」與「節稅」概念,最後帶孩子接觸投資工具,讓實際參與成為深刻的金融教育。
4、 導正孩子金錢觀!不要害怕和孩子談錢,才能減少扭曲賺錢的幻想,校園霸凌等問題!
近年來詐騙都是針對年輕學子,有可能是對賺快錢的偏差而產生的夢幻泡泡。事實上當家長對金錢話題避重就輕、甚至不跟孩子溝通,孩子們可能就對錢產生了扭曲的幻想。現在的孩子們非常輕易就能看到許多知名YouTuber收入是數百萬、買跑車、買房子的比比皆是、或是利用非法影片獲利等等的例子,讓他們覺得自己收到的幾萬塊壓歲錢不值一提。甚至,校園霸凌跟金錢也相當有關係,因此最終還是要回到本質上的關鍵問題,就是「孩子的經濟教育」。我們沒有好好地讓孩子接受「金錢教育」,這會像是過去我們一直迴避不做性教育一樣衍生出嚴重的問題。
5、 隨書附贈【零用錢記帳學習存摺】下載!培養孩子自主記帳習慣,並教導他如何有校管理!
在教導孩子理財觀念的第一步,可以利用【零用錢記帳學習存摺】實際記錄自己的收支狀況。學習存摺是參照銀行存摺大小,並將較難的用語轉換成孩子可以理解的詞彙,例如:收入(得到的錢)、支出(用掉的錢)、餘額(剩下的錢)使孩子能更快進入狀況,學習管理零用錢,父母可以一起進行檢視和反省,一步步邁向財富自由的捷徑上。作者簡介: 金仙
在職國小教師
擁有18年教學經驗的國小教師,也是養育國小六年級、國小二年級兄妹的職場媽媽。畢業於京仁教育大學,並取得亞洲大學教育研究所諮商心理碩士學位。與煩惱經濟問題的家長諮商後,深深體會到家長若沒有學習金錢觀念、也沒有對孩子進行經濟教育的話,很難切斷貧窮的傳承,為了傳揚這個概念而走上了作家之路。在實際教育的現場推行多樣化的經濟教育課程,也鼓勵舉辦學生家長學習課程,讓家長在家庭中可以做到正確的零用錢教育。
在網路社群中經營「國小經濟教育大百科」專欄,其中「讓孩子成為金錢文盲而發生的可怕事件」、「媽媽,給我100韓圜」等登上韓國入口網站的熱搜文章,瀏覽人次超過十萬人。另外也定期在擁有十萬粉絲的「國小媽媽社群」中經營「國小媽媽收音機」的播音頻道。近期開設「教育最優先」YouTube頻道,期待偶爾可以跟讀者們相會。
YouTube「教育最優先」
https://www.youtube.com/channel/UCzukW6OzkcUV_BFIY-I4zWQ
專欄「國小經濟教育大百科」
https://brunch.co.kr/@redsunny00
NAVER播音頻道「國小媽媽收音機」〈小學!玩經濟〉
https://audioclip.naver.com/channels/4363 譯者簡介: 彭翊鈞
曾任韓文翻譯與韓文編輯。出於對文字的熱愛和執著,希望透過翻譯這扇窗看見不同領域的世界。接觸的領域涵蓋心理勵志、親子教養、生活風格、商業理財等。
各界推薦
名人推薦: 「金錢是生活的一部分,如何活用,愈早學習如同複利的威力。本書作者是小學老師,同時也是二寶媽,從不同角度切入,深入淺出的內容,相信會帶給您滿滿的收穫!真心推薦!」
──兒童理財教育書院創辦人 / 趙千雅
「前美國聯準會主席葛林斯潘(Alan Greenspan)曾說的:『文盲雖然會讓生活不便,金融文盲卻會讓人無法生存。』,孩子未來的重要生存能力就是「理財力」,爸媽們,翻開這本書,開始啟動《讓孩子受用終身的理財必修課!》」
──孩子的理財力教練 / 黃子欣
「我們教會孩子學習技能、創造金錢但是會賺錢不見得留得住錢,家長要如何陪伴而不主導的在孩子在金錢價值觀上,持續引導和孩子開口討論用錢是最重要,透過本書知道如何在建構金錢價值觀上陪伴孩子,讓你的孩子與有富裕人生。」
──Mompower媽媽商學院創辦人 / 精算媽咪珊迪兔
好評推薦
「『不希望孩子繼承我的窮酸!』這句話對我產生了共鳴。這本書增加對理財的了解,積累理財知識,優化理財習慣,可以變有錢。因此,家長要學習理財知識,給孩子灌輸經濟觀念。告訴孩子除了賺錢,還需要透過分享或捐贈來達到成就感。讀這本書給了我很多思考。」
──網友m*******0
「透過這本書,孩子們可以了解金融的流動,對投資和儲蓄有所了解。」
──網友 ?***?
「在這本書中,您可以學習如何教孩子管理零用錢並學習與股票相關的經濟概念。」
──網友 c*******7
章節試閱
◎為什麼小學時期就必須進行經濟教育
過去強調人到了三十幾歲、工作步入軌道後就需要進行經濟教育。曾幾何時,這個年齡慢慢降到二十幾歲,現在甚至從十幾歲就要開始經濟教育了。然而就像我在序文中提到的一樣,即使一再強調經濟教育的重要性,還是有很多父母在面對孩子的時候覺得錢的話題難以啟齒。
可是各位知道嗎?大人們只要聚在一起就會討論房價,孩子們怎麼可能會沒有聽到呢?講到某個社區出售的住宅開價上億韓圜、某個地方這次要價超過 10 億韓圜、或是某某某投資了哪家公司大賺一筆買了一台進口車……等等,這些都是跟錢有關的話題。可能還會惋惜地說:「要是我去年知道,早就賺好幾千萬韓圜了,唉別說好幾千萬,幾億韓圜都有可能!」當孩子好奇提問的時候,卻回答他:「小孩子不需要知道這些,只要努力讀書就好!」、或是:「你還小,不用懂什麼錢?」不過這些為什麼不能讓孩子知道呢?長大成人的我們既然後悔感嘆:「要是我早點知道??」為什麼當孩子想早點知道時卻拒絕他呢?有人認為:小孩不要太早知道錢的事才能正直長大,這樣的說法太假仁假義了;還不如讓孩子早一點接受正確的財經素養,才是讓自己和孩子擁有財富的捷徑。
在正式談到孩子的經濟教育之前,我們需要先釐清一點:國小是接受基礎、基本教育的時期。對於國語、數學、社會、自然科學、音樂、美術、體育、生活與倫理,最後還有英語等各個科目,國家都規定了各年級必須達到的學習標準。其中我們來看一下英文,現在這個科目大多還是以課外輔導來決定程度落差,讓人深感惋惜。我國學生的英語實力遠低於國家規定的學習標準,讓孩子們不得不仰賴課外輔導。再加上小學低年級階段,英語並沒有被納入正式學科,也因此大多數的孩子都必須到英語補習班學英語。(編注:台灣於小學三年級開始有英語課)
經濟教育的情形比英語教育更嚴重。台灣國民小學的課綱中唯一提到錢的地方,只有高年級社會課裡簡單教到儲蓄、金錢概念而已。以前的小孩是拿著不多的零用錢,並透過這樣自然地學習如何管理零用錢;現在的孩子連接受這種經濟教育的機會都沒有。
這是環境使然。以前我們拿著上學途中買的50韓圜(台幣 1.28 元)圖畫紙,要是不小心捏皺,就等於是讓錢白白飛走了;要是沒有把口袋裡的錢放好,可能一不注意就掉了;要是放學回家因為想吃零食而花光了零用錢,等到真的要用時就什麼也買不到;要是我們沒有管好自己的零用錢,就會被大人罵……然而我們的孩子卻學不到這些。
可以說,最近的孩子根本不必為了什麼必須珍惜地使用零用錢。在學校,包括圖畫紙在內的各種教材、文具都會直接發放,孩子們沒有機會自己去買課程用品。在家裡又是如何呢?從零食到玩具,家長都會準備妥當。小孩完全不用為了什麼拚命存一筆零用錢,因為有爸媽幫忙買好、有姑姑阿姨贊助,還有爺爺奶奶給的「小費」。這意思就是,學校和家裡都已經免費提供了基本的必需品,所以孩子根本沒有存錢的必要。
如此一來,許多學校分發的課程用品,孩子可能一拿到就弄丟了。即使東西掉在教室裡,他們也不會去找,因為一點也不覺得可惜。我在孩子們放學後打掃教室時,總會看到全新的鉛筆、橡皮擦、尺……等文具在地上滾來滾去。假如做一個失物招領的籃子,最後只會累積一大堆沒有人認領的文具而已。在這個富足的世界上,孩子們感受不到匱乏,這時候要教育他們節省、儲蓄是吸引不了他們的。
現在教導孩子強調節省和儲蓄的零用錢記帳方式也是不夠的,必須給予孩子更多元的金融知識和理財態度,才能避免孩子淪為金融文盲。國小就是最適合開始養成這些正確觀念的時候。因為這階段正處於孩子形成自我概念、自尊感、社會關係的兒童期。發展心理學家愛利克‧艾瑞克森(Erik Erikson)認為,兒童期是指兒童發展階段中的學齡期(滿 6歲?滿 11 歲)。這時期的孩子會在學校開始度過他們的社會生活,並學習「成就」。
孩子們會為了獲得成就而付出努力,在接受評價的同時學習養成勤勞的習慣。青少年階段是孩子確立自我認同感,並與混亂共存的時期,經濟觀念也容易因此陷入混亂。所以,如果想為孩子建立正確的金錢觀念及勤勞的理財態度,一定要在國小階段進行經濟教育。值得慶幸的是,如今有越來越多的家長想從子女小時候開始讓他們接受經濟教育。隨著這些父母的需求,經濟教育
的方式也逐漸變得多樣化。在韓國,以前頂多只有青少年金融教育協會或金融機構為兒童量身定做的壓歲錢教育而已,但現在則可以輕鬆地找到更專業、更有系統的經濟教育課程。以兒童為對象的股票講座、或線上經濟課程等,都是頗具代表性的案例。問題是我們跟其他國家不同,經濟、金融教育並沒有列入正式的教學科目,造成孩子的經濟教育程度完全左右於家長本身擁有多少的資訊。
正因如此,越是缺乏經濟教育知識的家庭,子女的經濟教育程度也會越落後於同年齡的人、而碰到令人惋惜的事。2021 年 2 月《朝鮮日報》透過韓國金融教育學會及韓國教職員團體總聯合會協助向國高中學生及教師進行問卷調
查,結果顯示每十位學生當中「在學校接受過金融教育」的人只有兩位。2 大部分的學生獲得金融知識的主要管道還是來自於父母(56%)及 YouTube(39%),比學校(20%)要高,可見父母在經濟教育相關的知識給予上扮演多麼重要的角色。
2020 年瀚亞資產管理韓國有限公司(Eastspring Asset Management Korea)的一篇報導「韓國父母對子女經濟教育方法的洞察力」,其中韓國父母「對子女教育的信心指數」為 0.59,排名在亞洲 9 國裡敬陪末座。3 這項調查顯示,94%的父母都認為經濟教育對子女而言相當重要。但信心指數卻呈現出與之相反的結果,從這點也可以看出父母對於金融知識的信心普遍不足。問題就在於,父母對經濟教育越沒有自信,孩子可以接受到專業經濟教育的機會就越少。前面《朝鮮日報》問卷調查結果也指出 94%的學生都覺得自己「需要金融教育」。更是有高達 97%的學生表示「金融教育對未來的金融生活有幫助」,我們也能輕易地由此推論出孩子們有多麼渴望接受金融教育。無論是家長或學生都一致認為經濟教育極為重要,讓孩子越早在國小時期接觸,就越能改變孩子的經濟生活。
◎錢能帶來的最大回報
在自己想要的時間做自己想做的事、在自己想待的地方跟自己想見的人、做自己想做的工作;有人會覺得這樣的生活不幸福嗎?
因為新冠病毒(COVID-19),我們的生活和工作出現了巨大的變化。在這混亂的情形下,也有人正在自己想要的時間、在自己想待的地方做自己想做的工作。在整理好食衣住行的基礎上做自己想做的事,這些人無論碰到什麼狀況都不會動搖。他們不需要為了錢去做自己討厭的工作,也不需要經歷出門上班的壅塞和下班回家的疲勞。假如被職場上的主管排擠、辦公桌被捉弄搬出去,他們也不用在自尊心被嚴重踐踏的同時,還執意去上班。因為一般的緊急狀況,他們都有能力可以游刃有餘地應付。
然而,大部分的人是連上班當下要把孩子託付到哪裡都手足無措。不僅如此,還有不少人因為疫情而突然失去工作。這樣的人為了請領失業補助金、各種支援津貼,就得要耗費許多時間;另一方面也要為了二度就業而接受各種職業訓練。
有些人可能會認為老師這項工作是一輩子的鐵飯碗,不過我也想看花開花謝、體驗人生不同的姿態,想出席孩子的入學典禮、畢業典禮和教學觀摩日;或是像其他經濟有餘裕的朋友一樣,早上安排個人重訓教練課、再和社區裡年齡相近的姊妹一起享受早午餐。避開寒暑假到哪裡都爆滿的人潮、開銷又高的旅遊旺季,和孩子們參加現場體驗活動。當然在最近的情況之下,這些想法可能會被說是身在福中不知福,但也因為是人,所以真的要比較起來也是沒完沒了。
在金錢帶來的力量中,我最希望能獲得「時間自由」,想透過時間上的自由,把更多時間投入我想做的事情上。例如:把上班族每天通勤的時間轉換成幫孩子準備早餐、晚餐的時間,也可以有時間運動。我五點準時下班的話,回到家也會超過六點,跟其他職業媽媽一樣忙得團團轉,要餵孩子吃飯、幫他們洗澡、哄他們睡覺,一天才算告一段落。因為需要賺錢,這個程度的挑戰都必須克服。
今天要是我的工作地點在首爾市中心,光是往返就要花上三四個小時的路程的話,想必我對錢所帶來的回報,也就是「時間自由」的渴望一定會更為強烈。即使我對這份工作充滿熱忱及成就感,但假如我可以在想待的地方、想要的時間、和想見的人,做符合我預期的工作,那麼我的可能性就可以無限大。
我們常對子女說:「你好好讀書,將來找份好工作。」這番話換句話說,就是希望孩子擁有好東西,然後淺嘗一下短暫的滿足感就結束的意思。孩子能在他想要的時間點退休嗎?在那之前他需要忍耐並苦撐多久呢?我們別再要求孩子去找一份好的工作,而是應該教導他如何付出努力獲得財富和時間的自由,讓他發揮無限的可能性。因為掌握時間的力量正式來自於財富。
◎孩子長大成為金融文盲後面臨的現實
韓國銀行和金融監督院(Financial Supervisory Service,FSS)每年都會針對全國人民的金融素養進行調查。根據調查結果顯示,2020 年韓國成年人的金融素養指數為 66.8 分,相較於 2018 年的 62.2 分雖然有所增加,但青少年(18~29
歲)的金融素養指數仍然低於平均值。
所謂的金融素養(Financial Literacy)是指以金融知識為基礎,做出合理金融決策的能力。金融素養又分成金融知識、理財行為、理財態度等,而韓國的理財行為(65.5 分)與理財態度(60.1 分)這兩項的分數尤其低於金融知識(73.2)。其中青少年階層、老年族群、及社會貧困階層的金融素養分數更為低落。由此也可以發現貧富差距日益兩極化的部分原因。
正如序文當中提到葛林斯潘說「金融文盲會讓人無法生存」,這對如今的我們來說已經不再陌生。在我們的祖父母那一輩,淪為文盲是最可怕的事。他們由於無法念書而沒有得到應有的待遇,因此他們人生中最大的遺憾就是「無法念書」。然而金融文盲比起文盲的可怕程度,更是有過之而無不及。各位覺得這件事只會發生在其他人身上嗎?那麼我想問各位,「貧窮會代代相傳」這句話是否觸動了你?
我對「貧窮會代代相傳」這段話真的很有感觸。以前我以為只要把書念好就能順利上好大學、找到好工作,成家立業。那時我有個國小同學從商業高職畢業後就準備就業了,每次見面他都會提到住宅認購帳戶的事。他從高中開始就學習理財,不僅對銀行利率十分熟悉,也從不亂花錢。我這位朋友在二十幾歲的期間都只穿的白 T 恤和牛仔褲,他便具備了我們先前談到的金融素養,也就是金融知識、理財行為和理財態度。
到了 28 歲的時候,我和那位朋友的差異立刻顯現。我都準備要結婚了卻還沒有什麼積蓄,他卻已經存了 2 億韓圜(約台幣 512 萬)。他從大學開始就計畫透過住宅認購帳戶準備買房子,可是到那時我才覺得:「我到底做了什麼?」我念大學的時候一邊打工賺錢、也領了獎學金,明明可以認真存錢的,那些錢都跑到哪裡去了?
我看著存摺上不多的餘額,深刻地反省了自己。
可是也只有那當下而已。因為我不僅金融知識不足,理財態度也不對。生小孩後,我生活忙得暈頭轉向,別說是要彌補我的金融知識了,時間過得越久,我存摺上的餘額也越來越少。直到現在我還是深感後悔:當初應該要住小一點的房子、準備少一點的嫁妝、再縮減一點生活費來養小孩的。我那位朋友現在已經是一個分租套房的房東了。這就是我和朋友二十幾歲時的金融素養差異所形成的距離。
如果只是單純的貧富差距,勉強還算值得慶幸的事,本來就有很多狀況會需要把手上的錢用掉。但假如是出於對金融沒有概念而過度消費、不懂得掌握現金流導致投資股票失利、高價買了房產卻被套牢,非但無法增加收益,連保障既有的資產都有困難。或者,本來讓孩子不用擔心錢的問題、生活不虞匱乏,結果長大成人之後卻無知地幫朋友擔保,連留給小孩的房子都被抵押拍賣,這樣的例子也屢見不鮮。
我作為母親、女兒、媳婦、和一個上班族,在扮演自己所有角色的同時,還要養小孩、讓他受到充足的教育,這樣的情況下一年要存到一千萬韓圜(約台幣 26 萬元)是非常困難的。辛辛苦苦存了錢,總不能因為金融文盲的緣故到最後淪為負債的下場,至少也要讓資金跟上經濟成長率才行。
問題是,我卻會因為自己是金融文盲,而讓孩子一代又一代地繼承貧窮。股票投資人John Lee將金融文盲比喻為傳染病。他也談到一個人錯誤的金融知識,會像傳染病一樣蔓延,最終對國家造成威脅。多數人對孩子上課外輔導的盲從、把股票當作投機行為的氛圍等錯誤判斷被包裝得有模有樣,讓有錢的人繼續有更多財富,沒錢的人只能繼續傳承貧窮。
根據韓國統計廳《KOSTAT Statistical Plus》2021 年春季號指出,三十幾歲的未婚人口中有 54.8%是跟父母一起生活的「袋鼠族*」。此外四十歲出頭的未婚人口中,有 44%仍和父母同住。由於青年階層的就業率持續低迷、居住費用不斷攀升,即使成年後也難以在經濟上、心理上脫離父母獨立。近來經常聽到二三十歲的年輕人對像賭博一樣難以捉摸漲跌的加密貨幣「靈湊*」,意思就是連靈魂都拉進來湊數、伺機放手一搏。如此現象也讓我們可以一眼看出這些二三十歲年輕人因為沒有在成長過程中另外接受過經濟教育,導致經濟觀念認知上的缺乏。
金融知識豐富的父母可以用孩子的名義幫他們開設證券戶、讓孩子確認戶頭。孩子能因此確實了解股票的觀念,這筆錢在孩子長大成人後也可以成為他的第一桶金,讓他做自己想做的事。從小開始親自體驗金融知識、擁有第一桶金的孩子,和沒有這些條件的孩子,未來會有多麼大的差異呢?我的孩子是屬於前者、還是後者呢?想必沒有家長會希望孩子長大之後埋怨父母:「為什麼沒有教我金融教育?」也沒有家長想讓自己的孩子自責:「這個社會結構就是會讓有錢的人擁有更多財富,沒錢的人更加沒錢,我根本無能為力,而充滿痛苦委屈。」
所以許多人下定決心讓孩子擺脫金融文盲的命運,雖然如此發願,就算結婚之後也不曾察覺,但卻在生下小孩、教養他們的過程中赫然發現錢的可怕。如果各位想學習理財,可以努力找書來看、聆聽實體講座;要是沒有餘力可以外出上課、小孩找不到托育的地方,也有很多線上課程;跟經濟有關的網路報導、廣播節目、YouTube 上的免費課程也隨處可見,只要訂閱頻道就能定時收看金融知識的相關內容,大家不需要想得太難。即使沒有什麼知識可以傳承給孩子,但只要從現在起一點一滴地和孩子共同學習、累積,這也是非常好的方法。倘若你不想因為金融文盲而讓殘忍的貧窮代代相傳,別感到氣餒,只要記得:開始去做就是能「擺脫金融文盲」的唯一方法。
作者序
開始執行計畫,讓我的孩子成為有錢人
身為國小老師的我,每學期都會在學校和學生家長們進行一次諮商。任職以來,如果算入這些定期的諮商次數,我總共諮商了超過一千次以上,也碰過超過五百位的學生家長。可能有讀者已經察覺到,我一直以來被問過多少問題。
大部分的問題都跟孩子的人際關係和學業有關,偶爾也會有父母小心翼翼地問我孩子的個人生活。令我驚訝的是,沒有人問過我關於孩子「金錢觀」的問題。譬如「老師會給孩子多少零用錢呢?」這種問題,幾乎沒有聽過。
的確,雖然已經改變很多,不過社會風氣還是讓許多人在談到錢的時候會感到卻步。從這個角度來看,我也能理解家長詢問班級導師關於錢的事情時有多尷尬。
然而在我撰寫這本書的當下,許多以錢為題材的其他書籍在暢銷榜上都名列前茅。特別《金錢的祕密》、《財富是這樣養成的》這兩本書表現相當亮眼。光看這些例子,就能發現大家潛意識裡多渴望獲得財富,反過來說也能看出大家多擔心錢的問題。
自二?二?年開始,我們因為前所未聞的新冠病毒(COVID-19)經歷了意想不到的狀況與危機。尤其是有小孩的家庭,更出現不少煩惱。孩子不能去學校、待在家裡的時間變長後,生活費也大幅增加了許多。聽我身邊的人說,光是家裡的伙食費和零食費就增加了兩三倍。
另一方面,家長也擔心孩子的學業。能到學校和老師見面的時間明顯減少,這情況下也讓很多家長苦惱:「孩子再這樣下去,回學校後會不會落後同學?」於是想讓孩子再多寫一張學習單、考慮把孩子送到防疫措施更徹底的補習班……。本來照顧小孩就比過去更累人了,萬一再聽到隔壁家的人說他們投資股票、房地產賺了一大筆錢的話,心情就會像是泡了水的棉花一樣沉重。
看著新聞不斷報導首爾房地產價格平均上漲了幾億韓圜(1億韓圜約台幣256萬元)、股市又翻紅了幾倍。有些人一聽到「房地產」這個字,心裡就出於相對的剝奪感而覺得無所適從。即使如此還是得藏起自己的沉重與不安,安慰孩子:「你什麼都不用擔心,好好讀書就行了!」
這時候,我們試著對自己誠實一點如何?
過去只是努力讀書的各位,現在已經解決錢的問題、度過快樂的生活嗎?
長期投身於教育現場,我切實感受到金融知識和資訊的落差會對孩子們的未來造成多麼龐大的差距,就是貧富差距。這是件令人傷心的事。有個孩子告訴我:「老師,我用壓歲錢的5萬韓圜(約台幣1300元)儲值了遊戲。」同一天,另一個孩子說:「我用壓歲錢買了股票,還跟媽媽一起去參加了三星的股東大會。」現在這5萬韓圜的差距,到他們長大成人後會不會發展成超過5千萬韓圜(約台幣130萬元)的差距呢?這就是我為什麼下定決心要盡快讓孩子們接觸到經濟教育的原因。
或許有人會覺得,反正孩子長大自然就會懂了,何必在學校裡教這些?這不好說。在我們藏起這些金錢話題的期間,孩子們可能就對錢產生了扭曲的幻想。現在的孩子們非常輕易就能看到許多知名YouTuber收入是數百億韓圜(100億約台幣2億5600萬元)、或是利用非法影片獲利數十億韓圜(10億約台幣2560萬元)等等的例子,讓他們覺得自己收到的幾萬韓圜(1萬約台幣256元)壓歲錢不值一提。
我實際處理校園霸凌案件的時候,也看過好幾位孩子拿到了比其他同學多更多的零用錢,卻用錯了地方而發生令人惋惜的事。我經歷這些問題後也考取了校園霸凌預防輔導師的證照,然而我認為最終還是要回到本質上的關鍵問題,就是「孩子的經濟教育」。我們沒有好好地讓孩子接受「金錢教育」,這會像是過去我們一直迴避不做性教育一樣衍生出嚴重的問題。
如同前美國聯準會主席葛林斯潘(Alan Greenspan)所說的:「文盲雖然會讓生活不便,金融文盲卻會讓人無法生存。」現在孩子們需要的就是金融教育和經濟教育。近來不斷強調金融科技FinTech(由金融Finance和科技Technology合成的詞),我也想透過這本書來談談金融教育FinEdu(由金融Finance和教育Education合成的詞)的重要性。
不單是給孩子的零用錢,父母連家庭生活開銷的話題也都可以向孩子們分享,尤其是跟教育有關的部分。孩子也應當知道自己補習費的總額,和父母討論出最適合的方案。我們可以告訴孩子他補習的費用、買參考書的費用、零食和外食的費用是多少,並引導他找出可以減少花費的方法。
我不反對讓孩子補習,只是希望可以更有效率。與其排隊到知名補習班上課,不如收聽知名的線上課程,把省下來的補習費拿來買一股課程內容充實的教育企業股票,這是我們都能做到的事。
過去的我以為只要把書念好就可以考上好大學、找到好工作,生活得舒服。我將守在自己的位置上努力過日子當成唯一方法,但其實並非如此;因為我的學校生活和成長的教育過程裡,沒有出現像作者羅勃特?清崎(Robert T. Kiyosaki)在《富爸爸,窮爸爸》一書中提到的金融教育1。而這樣的我在當上老師之後也不曾教過學生金錢方面的知識。
後來我覺得不能再這樣下去,於是開始抓緊機會教材學習經濟。不光是經濟教育,連省錢術、理財、股票、房地產等主題的書,只要市面上買得到的我統統搬回家讀。從省錢、儲蓄到股票、房地產,我也加入了各種主題的社群,盡可能地研讀大部分的貼文。我刻骨銘心地感受到以前的自己有多無知,並做了我唯一擅長的事:讀書,讀跟錢有關的書。
幸虧我從2015年開始學習金錢的知識,這讓我現在可以擁有些許的富足和從容。父母的醫療費、姪子的零用錢、陪孩子一起出遊的旅費,我都可以應付得游刃有餘。一領到薪水就按照計畫分配,該繳的款項也絕對不會逾期。不只是信用卡費,連活動會費、小孩的補習費我也從不遲交,這習慣連帶提高了我的信用評分。這是我過去完全無法想像的人生,以前光是要繳的利息就比我領的薪水還多。
如果你察覺到為什麼一個看似無憂無慮的國小老師會一直強調錢的議題,想請各位從現在起能讀讀我的故事。在本書裡我不是一名老師,而是以一個忠告者的立場希望剛破蛹而出的蝴蝶能準備好慢慢地張開翅膀;就像這樣,我也會從基礎開始一步步地傳達經濟教育的內容。我衷心期盼所有孩子在未來都能獲得經濟自由,並展翅高飛。
現在我想再問一次,
你還是會害怕或猶豫對孩子提到錢的事嗎?
|


 您現在的位置:
 電子書綜合教學

