|
| 商品編號: | DCT2903 | |
| 商品名稱: | 2016年 會計學(包含國際會計準則IFRS) 出版公司:千華數位文化 作者:陳智音、歐欣亞 類型:考試證照-高普特考 PDF電子書 繁體中文版 | | | 語系版本: | PDF電子書 繁體中文版 | |
| 運行平台: | PDF電子書,沒有任何平台限制,終身使用 | |
| 更新日期: | 2026-05-01 | |
| 光碟片數: | 1片CD光碟 | |
| 銷售價格: | $100元 | |
| 熱門標籤: | 會計學
國際會計準則IFRS
千華數位文化
陳智音
歐欣亞
考試證照
高普特考
| |
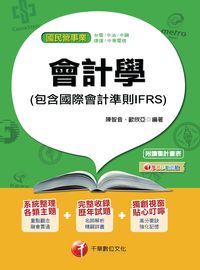
2016年 會計學(包含國際會計準則IFRS) 出版公司:千華數位文化 作者:陳智音、歐欣亞 類型:考試證照-高普特考 PDF電子書 繁體中文版
商品資料
作者:陳智音, 歐欣亞
出版社:千華數位文化
出版年:2016
課程類型:考試證照>高普特考
檔案格式:PDF
ISBN:9789863746959
書籍簡介
◎ 系統整理各類主題‧重點觀念融會貫通
◎ 完整收錄歷年試題‧名師解析精闢詳盡
◎ 獨創視窗貼心叮嚀‧高分要訣強化記憶
本書千華特別聘請名師編撰,將會計學概要中重要觀念及必考內容加以濃縮,並配合最新的國際財務報告準則全面改版精編。內容網羅各相關考試試題及詳細解答,期能讓辛苦的考生有事半功倍的成果。
本書共分十四章,在各章之中囊括會計學相關各類主題,由淺入深,循序漸進,以幫助考生閱讀,其特點:
重視基礎理論和觀念-用深入淺出的方式,以簡明扼要的文字闡述,務使讀者在最短的時間內掌握及瞭解最多資料。
強調理論與實務之結合-在理論闡述之後,配合例題做說明,且在各章節之後,彙編相關類型之練習題,務使考生能「實務地」瞭解會計原理和觀念,並熟練做題技巧。
試題詳解-幫助讀者建立正確的觀念及思考方向。
近年試題及解析-幫助考生歸納出命題重點及考試趨勢。
考生可藉由本書的試題演練不斷加深實戰經驗,本書將是助您高分上榜必備之參考書籍。
作者簡介
編者簡介
會計學科目專業名師─陳智音
著作:
《金融專業知能--會計學(含概要)一本通》(銀行招考),千華數位文化
《會計事務乙級技能檢定學科測驗題庫實戰寶典》(會計檢定),千華數位文化
《會計事務乙級技能檢定術科考試高分決戰秘笈》(會計檢定),千華數位文化
章節
前言(第VII頁)第 1 章 會計處理程序(第1頁)- 主題 1 會計循環(第1頁)
- 主題 2 分錄與日記簿(第2頁)
- 主題 3 過帳與總分類帳簿(第2頁)
- 主題 4 試算與試算表(第2頁)
- 主題 5 會計基礎與期末調整(第4頁)
- 主題 6 結帳(第7頁)
- 主題 7 財務報導及財務報表(第8頁)
- 申論試題(第14頁)
- 測驗試題(第22頁)
第 2 章 買賣業會計(第31頁)- 主題 1 銷貨收入的會計處理(第31頁)
- 主題 2 進貨的會計處理(第33頁)
- 主題 3 營業稅的會計處理(第35頁)
- 主題 4 銷貨成本的計算(第36頁)
- 申論試題(第36頁)
- 測驗試題(第39頁)
第 3 章 商品存貨與銷貨成本(第46頁)- 主題 1 存貨數量的決定(第46頁)
- 主題 2 存貨成本之流動假設(第50頁)
- 主題 3 期末存貨之衡量(第51頁)
- 主題 4 存貨之估計(第53頁)
- 申論試題(第56頁)
- 測驗試題(第61頁)
第 4 章 現金與銀行存款(第71頁)- 主題 1 現金定義及內涵(第71頁)
- 主題 2 現金的控制(第73頁)
- 主題 3 銀行存款調節表(第74頁)
- 主題 4 零用金(第78頁)
- 申論試題(第80頁)
- 測驗試題(第88頁)
第 5 章 應收款項(第92頁)- 主題 1 應收款項的分類(第92頁)
- 主題 2 應收款項的認列(第93頁)
- 主題 3 應收帳款的評價(第95頁)
- 主題 4 應收票據的評價與會計處理(第99頁)
- 主題 5 應收票據貼現(第102頁)
- 申論試題(第105頁)
- 測驗試題(第112頁)
第 6 章 不動產、廠房及設備、遞耗資產及無形資產(第120頁)- 主題 1 不動產、廠房及設備的成本(第120頁)
- 主題 2 折舊的意義及方法(第125頁)
- 主題 3 資本支出與收益支出(第127頁)
- 主題 4 不動產、廠房及設備的處分(第128頁)
- 主題 5 天然資源、生物資產及農產品(第130頁)
- 主題 6 無形資產成本的決定與攤銷(第134頁)
- 申論試題(第137頁)
- 測驗試題(第148頁)
第 7 章 流動負債及或有事項(第158頁)- 主題 1 流動負債的意義(第158頁)
- 主題 2 流動負債的評價(第159頁)
- 主題 3 確定負債(第159頁)
- 主題 4 負債準備與或有負債(第165頁)
- 申論試題(第170頁)
- 測驗試題(第174頁)
第 8 章 長期負債(第180頁)- 主題 1 長期負債的內容與衡量(第180頁)
- 主題 2 應付公司債的會計處理(第180頁)
- 主題 3 應付公司債的清償及轉換(第185頁)
- 申論試題(第187頁)
- 測驗試題(第195頁)
第 9 章 合夥會計(第203頁)- 主題 1 合夥組織型態(第203頁)
- 主題 2 合夥組織的基本會計處理(第204頁)
- 主題 3 合夥損益的分配(第205頁)
- 主題 4 合夥人的入夥與退夥(第209頁)
- 主題 5 合夥組織的清算(第217頁)
- 申論試題(第223頁)
- 測驗試題(第229頁)
第 10 章 股東權益(公司會計)(第234頁)- 主題 1 股東權益的內容(第234頁)
- 主題 2 股份的種類與發行(第234頁)
- 主題 3 庫藏股票(第235頁)
- 主題 4 股本發行與庫藏股票的會計處理(第236頁)
- 主題 5 每股帳面價值(第245頁)
- 主題 6 盈餘與保留盈餘(第248頁)
- 主題 7 普通股每股盈餘(第250頁)
- 主題 8 股利的種類及會計處理(第252頁)
- 主題 9 股票分割(第254頁)
- 申論試題(第255頁)
- 測驗試題(第261頁)
第 11 章 投資(第272頁)- 主題 1 金融資產的分類(第272頁)
- 主題 2 金融資產的衡量與損益認列(第273頁)
- 主題 3 長期股權投資 — 權益法(第280頁)
- 主題 4 金融資產除列(第281頁)
- 主題 5 投資性不動產(第284頁)
- 申論試題(第287頁)
- 測驗試題(第293頁)
第 12 章 現金流量表(第301頁)- 主題 1 現金流量表的目的與內容(第301頁)
- 主題 2 現金流量表的組成項目(第302頁)
- 主題 3 現金流量表的編制(第303頁)
- 申論試題(第313頁)
- 測驗試題(第319頁)
第 13 章 財務報表分析(第325頁)- 主題 1 財務報表分析的意義(第325頁)
- 主題 2 水平分析(第325頁)
- 主題 3 垂直分析(第325頁)
- 主題 4 比率分析(第326頁)
- 主題 5 財務報表分析的限制(第333頁)
- 申論試題(第334頁)
- 測驗試題(第340頁)
第 14 章 製造業會計(第345頁)- 主題 1 製造業的部分財務報表(第345頁)
- 主題 2 製造成本會計循環(第350頁)
- 主題 3 製造業財務分析(第353頁)
- 申論試題(第354頁)
- 測驗試題(第356頁)
近年試題及解析(第359頁)- 102 年農田水利會一般行政人員 — 會計組(會計學概要)(第359頁)
- 102 年中華郵政營運職(會計學)(第371頁)
- 102 年中華郵政專業職(一)(會計學概要)(第373頁)
- 102 年桃園國際機場從業人員(會計學)(第376頁)
- 102 年臺灣中油公司雇用人員(會計學概要)(第378頁)
- 102 年臺灣菸酒公司從業職員(中級會計學)(第386頁)
- 102 年經濟部所屬事業新進職員 — 財會類(中級會計學)(第391頁)
- 102 年臺灣港務公司儲備從業人員(會計學概要)(第396頁)
- 103 年臺北捷運公司助理專員(會計類)(第401頁)
- 103 年台中快捷巴士新進人員 — 會計類(會計學)(第415頁)
- 103 年桃園大眾捷運新進人員 — 會計類(中級會計學)(第422頁)
- 103 年中央造幣廠 — 一般行政(初級會計)(第427頁)
- 103 年中央造幣廠 — 會計行政(中級會計)(第429頁)
- 103 年台北自來水事業處新進職員 — 財務會計(中級會計學)(第435頁)
- 103 年台灣中油公司雇用人員(會計學概要)(第442頁)
- 103 年台灣菸酒從業職員(中級會計學)(第448頁)
- 103 年台灣菸酒從業評價職位人員(會計學概要)(第454頁)
- 103 年台灣菸酒儲備主管(中級會計學)(第459頁)
- 103 年經濟部所屬事業新進職員 — 財會類(中級會計學)(第465頁)
- 104 年中華郵政專業職(一)(會計學概要)(第472頁)
- 104 年中華郵政營運職(會計學)(第474頁)
|



 您現在的位置:
 電子書綜合教學

